中國土地出讓收入前9月再跌27.9% 房市寒冬掏空地方財政,發債只能先補眼前缺口
一般財政收入仍年增5.1%,靠土地吃飯的地方政府卻失去關鍵現金流;建設、還債與公共服務同時搶有限資金。
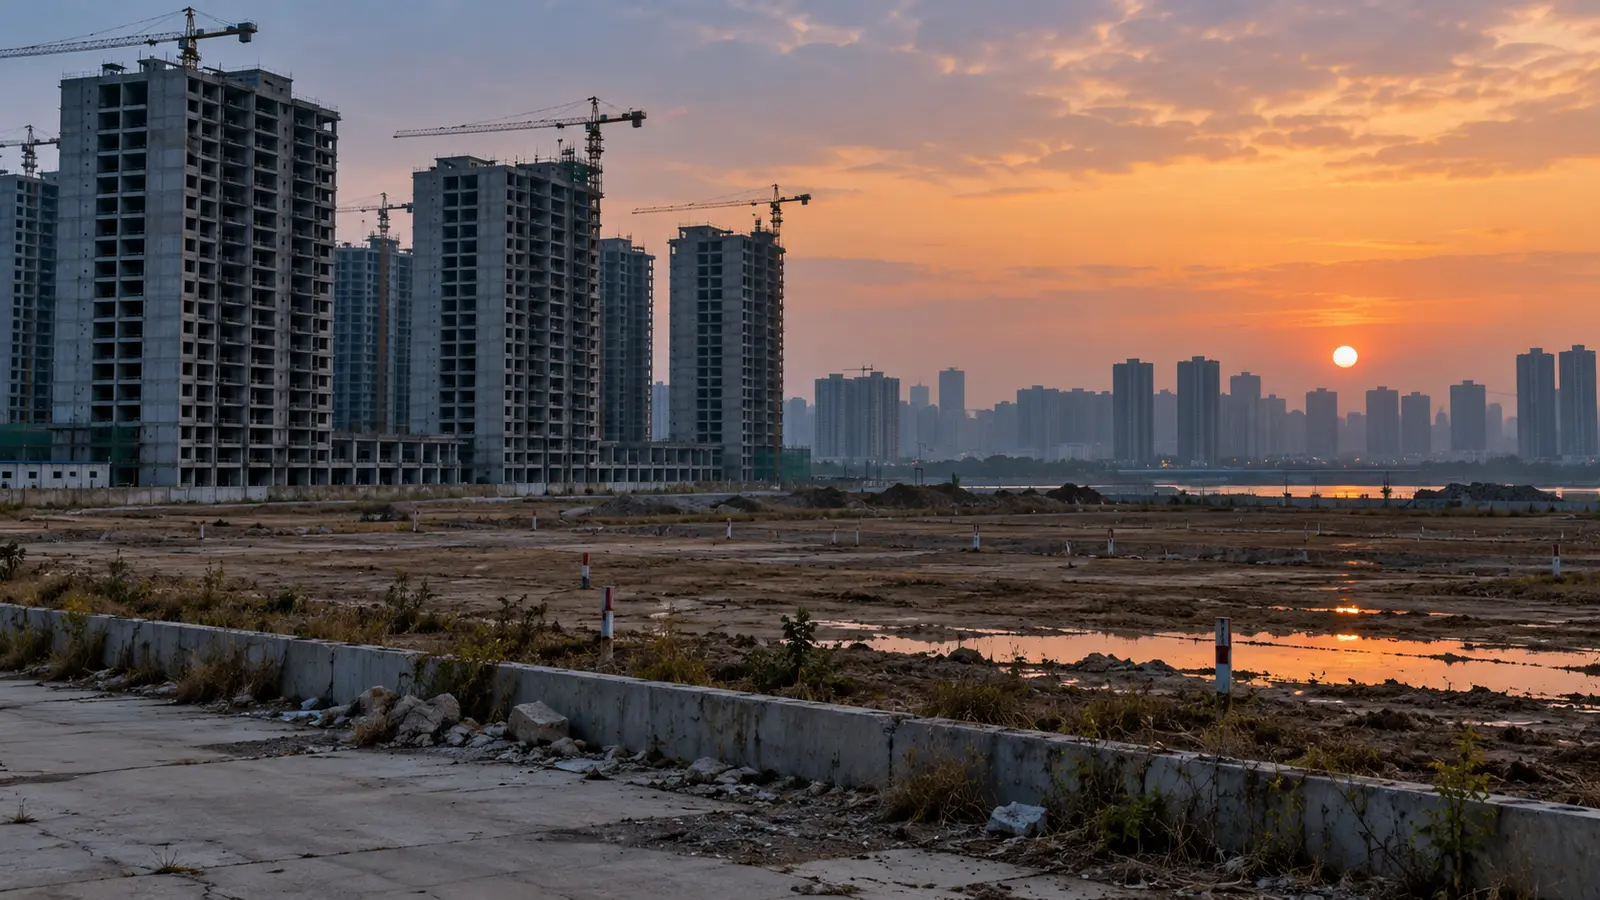
中國財政部公布,今年1至9月一般公共預算收入17.2兆元人民幣,年增5.1%,稅收增加6.1%;政府性基金中的土地出讓收入卻年減27.9%。跌幅雖比前八月的28.6%略收斂,仍代表地方政府失去一大塊可支配現金。房地產低迷從建商與購屋者,延伸到地方建設、還債與公共服務。
中國地方政府長期透過出讓土地使用權取得收入,再把資金投入道路、園區、地鐵與新區開發。房價上升時,建商願意競標,土地價格與建設互相推動;銷售下滑、庫存升高與開發商資金緊縮後,企業不敢拿地,地方收入跟著減少。原本依賴未來土地增值的模式,在房市轉弱時反向放大壓力。
一般財政收入成長5.1%看似穩定,不能抵消土地收入的結構缺口。兩種收入用途與分配方式不同,地方能否取得資金也不相同。稅收增加可能集中在特定產業與中央層級,土地出讓卻直接影響高度依賴開發的城市。全國平均會掩蓋地區差距,人口流出與房屋庫存較高的地方承受更大壓力。
中國加快地方專項債發行,前九月淨發行約3.56兆元人民幣,占年度額度81%,並計畫提前安排部分明年額度。發債可以讓已開工專案不停擺,也能替地方爭取時間;債務不是收入,專案若沒有足夠現金流,未來利息與本金仍要由財政負擔。用新債填補土地收入,不會自動修復房市需求。
地方財政緊縮最容易從看不見的地方出現。公共工程延後付款、教師與公務體系津補貼調整、醫療與社福採購縮減,都可能把壓力轉給承包商與家庭。大型城市有較多稅源與融資能力,小城市若同時面對人口下降、產業不足與隱性債務,政策空間明顯更小。
中央若要求地方繼續投資拉動經濟,卻沒有重做中央與地方的稅收分配,地方就會更依賴發債、融資平台或一次性資產處分。這些工具能延後問題,無法建立長期可預測收入。房產稅與轉移支付改革屢次被討論,涉及屋主持有成本、區域利益與房價信心,政治阻力極高。
對台灣與國際企業而言,地方財政壓力會影響公共採購、補貼兌現、園區條件與供應商付款。企業若只看中央刺激政策,忽略實際簽約地方的債務與土地市場,可能高估需求。出口商也要注意中國內需放緩對機械、建材、化工與消費品訂單的影響,不能把製造與出口亮點當成所有市場同步復甦。
居民資產負債表也牽動復甦。房屋是許多家庭最主要財產,價格下跌會降低換屋與消費意願,預售案停工更直接傷害已付款買家。若政策只支持開發商融資,沒有確保交屋與處理過剩庫存,信心不會因資金注入立刻回來,地方賣地收入也難以穩定。
土地出讓收入再跌27.9%,顯示中國房市問題已經進入財政層面。提高發債額度可以避免短期急停,卻會把改革壓力往後推。地方要穩住公共服務,中央必須處理收入來源、債務透明與人口變化,而不是等待開發商重新回到土地拍賣場。依賴房價與土地循環的舊模式越晚調整,最終由居民、企業與公共預算分攤的成本越高。