中國擬管制12項太陽能製造技術出口 鈣鈦礦、疊層電池與薄矽片列入清單
北京把光電製造與AI、生技一併納入技術出口修訂,部分項目擬禁止、部分須許可;成品面板未被全面封鎖,真正受影響的是海外建廠能力。
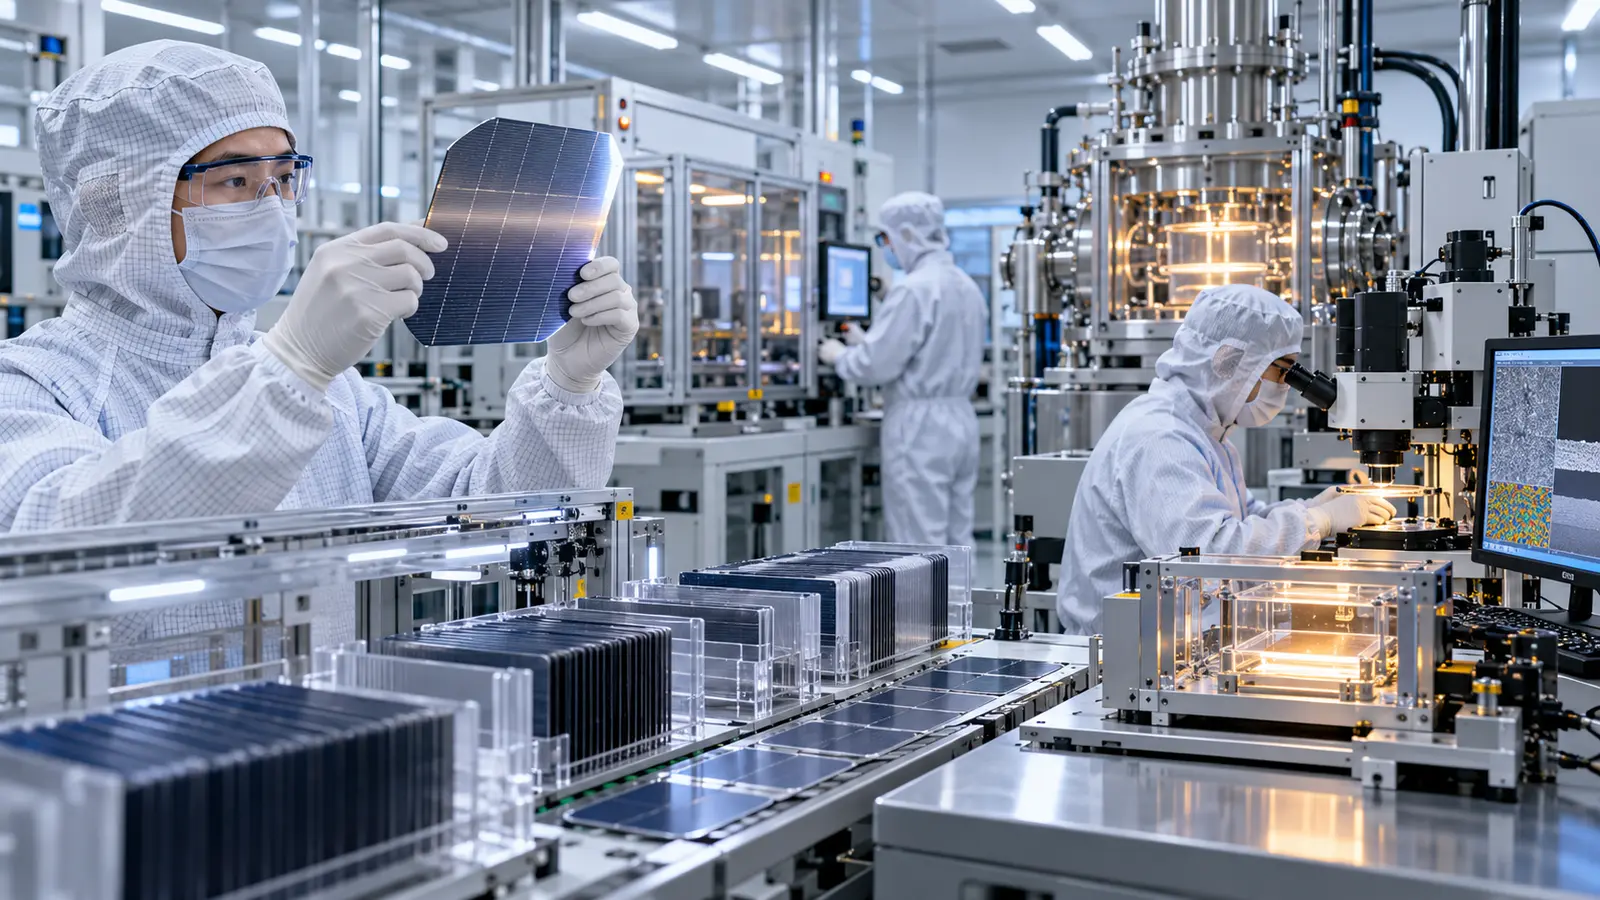
中國提出修訂技術出口清單,擬把12項太陽能製造技術納入禁止或限制出口範圍,涉及薄矽片、鈣鈦礦、疊層電池及大型流化床多晶矽製程;TOPCon、HJT與XBC等先進電池製造技術則可能採許可管制,而非全面禁止。草案同時涵蓋人工智慧與生物技術,公開徵求意見至11月15日,規則仍未最後定案。
這波管制鎖定的是「怎麼做」,不是簡單禁止把太陽能板賣到海外。中國企業仍可出口許多成品與一般設備,但海外買方若要取得關鍵工藝、智慧財產或建廠技術,可能必須通過審批。差別看似技術性,實際上決定其他國家能否從購買中國面板,進一步走到自己生產高效率電池。
中國掌握全球太陽能供應鏈的大量產能,從多晶矽、矽片、電池到模組都有規模優勢。近年美國、印度與歐洲投入補貼,希望降低單一來源依賴,卻仍需要中國設備、工程經驗與材料。北京把最有效率的製程列為可控制的技術出口,等於把產能優勢轉化成政策槓桿。
鈣鈦礦和疊層電池被視為下一代效率突破方向。疊層設計把不同吸光材料結合,能捕捉更廣的光譜;流化床多晶矽製程則有機會降低能耗與成本。這些技術尚在快速演進,出口限制若提早介入,海外廠商不只買不到成熟設備,還可能難以取得試產、良率提升與人員訓練所需的完整知識。
北京給出的理由是防止技術失控或被不當擴散,並指出光電技術也可能用在航太、國防等敏感領域。國家安全的邊界若畫得過寬,商業製程就可能被地緣競爭重新分類。美國長期限制先進晶片與設備流向中國,中國則逐步建立稀土、電池材料、AI與太陽能技術的管制工具,全球綠能供應鏈正被同一套安全邏輯切割。
對台灣而言,影響不只在面板價格。台灣有材料、設備、電力電子與系統整合業者,也推動本土太陽能設置;若中國成品繼續低價出口,海外製造技術卻更難取得,市場可能同時出現模組供給充足、非中系產能擴張更慢的矛盾。企業評估供應鏈時,必須把技術授權能否持續納入,不再只看當期採購價格。
草案也可能反過來傷到中國廠商。太陽能產業正面臨嚴重過剩、價格下跌與裁員,企業需要海外市場消化設備和工程能力;管制愈嚴,海外客戶愈可能加速尋找替代來源,長期削弱中國技術成為全球標準的機會。政策想保住領先,卻可能縮小中國企業把領先變成收益的渠道。
公開徵詢結束後,管制項目的定義、許可速度、既有合約與海外子公司如何適用,將決定衝擊大小。把草案寫成中國全面封鎖太陽能出口並不準確;真正的變化是北京準備把先進製造知識放進出口審批。當能源轉型依賴少數國家的技術與產能,氣候政策就很難和產業安全、地緣競爭分開。