歐洲央行總裁拉加德提前請辭 2027年2月7日卸任,接班程序如何牽動歐元與利率
拉加德任期原可延續更久,歐洲理事會已啟動條約規定的提名程序;政策不會因個人離職立即翻轉,但市場將重新評估接班人的通膨與成長取向。
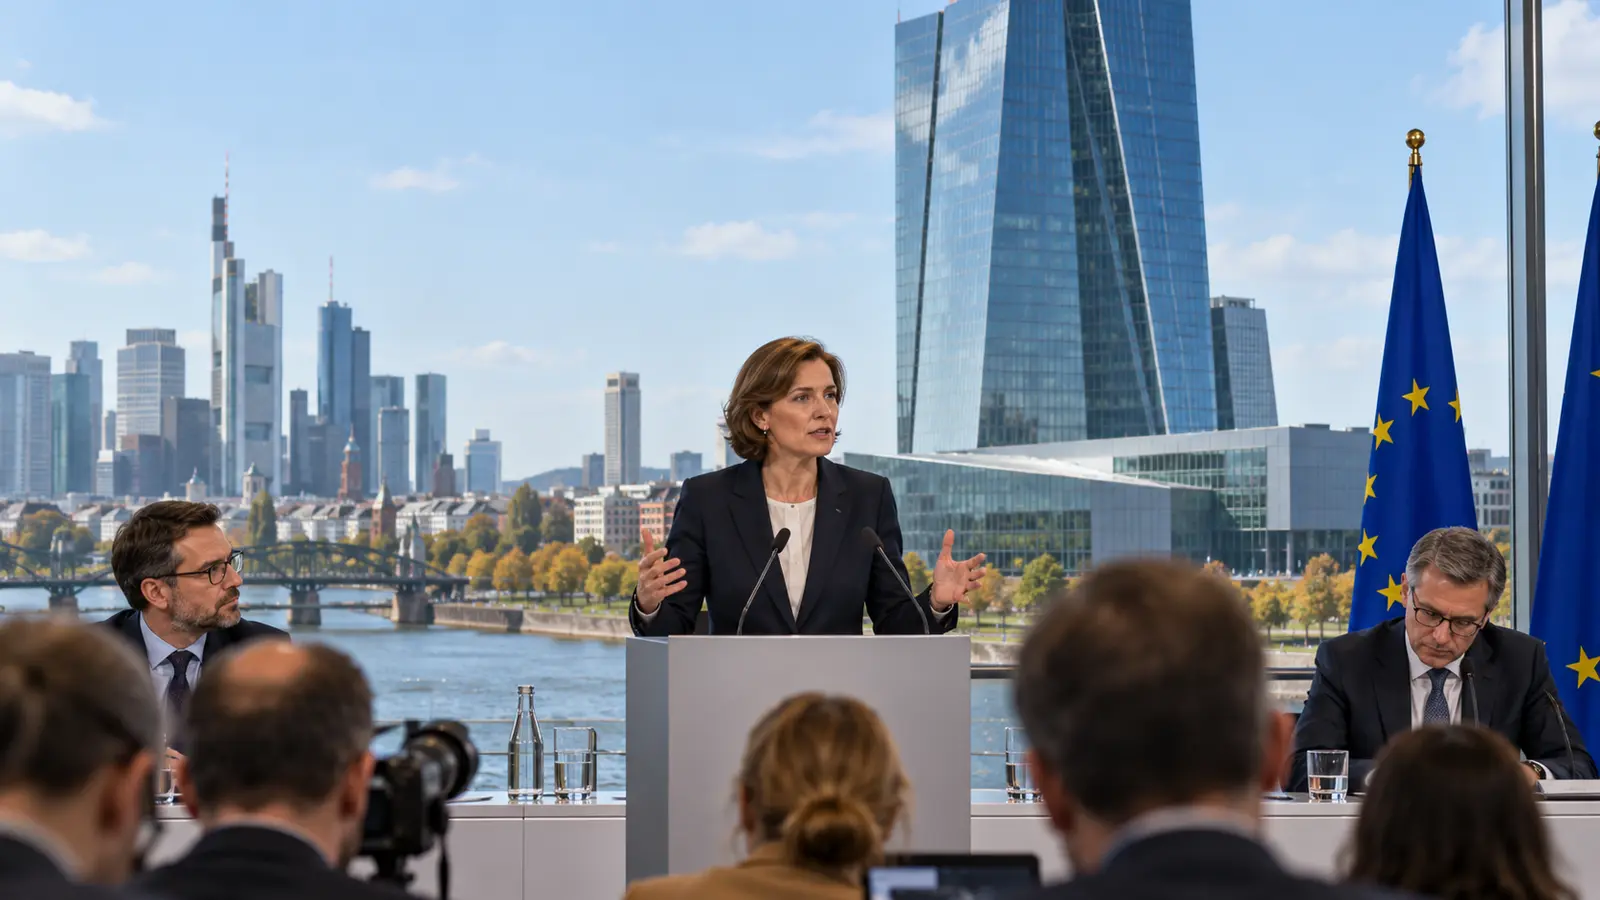
歐洲央行總裁拉加德29日通知管理委員會與歐洲理事會主席柯斯塔,將於2027年2月7日卸任。歐洲央行正式公告後,柯斯塔表示立即啟動接班提名,希望歐元區成員國組成的歐洲理事會依歐盟條約第283條完成決定。拉加德自2019年11月領導央行,經歷疫情、俄烏戰爭、能源危機與通膨衝擊,提前離職使接班選擇成為金融市場新的政策變數。
總裁更換不代表利率會在2月自動轉向。歐洲央行的利率由管理委員會集體決定,現有通膨、薪資、成長與金融穩定資料仍是政策基礎。總裁的影響在於設定討論、整合各國立場、對外溝通並在危機中建立共識。市場會關注接班人偏向優先壓低通膨,還是更重視經濟與高負債國家的融資壓力,但任何標籤都需由公開政策紀錄驗證。
歐洲理事會依條約程序任命,通常還涉及歐洲議會與歐洲央行意見。候選人的專業能力之外,成員國也會協商國籍、性別與歐盟高階職位平衡。這種政治協調無法完全消失,卻不應把央行總裁變成國家利益代表。提名過程若拖延或充滿交換,市場會懷疑機構獨立;若過快且缺乏公開質詢,也難建立民主正當性。
拉加德的任期留下兩面評價。她帶領歐洲央行在疫情期間維持金融環境,也在能源衝擊推高物價後大幅收緊政策;歐元區各國的通膨與財政條件不同,使同一利率在德國、義大利或希臘產生不同壓力。接班人面對的問題不會比較簡單:核心通膨黏著、成長分化、能源供應與國防支出,都可能同時推動價格和債務。
對市場而言,最先反應的會是歐元、政府公債與銀行股。若候選人被視為偏鷹,投資人可能上調未來利率路徑,歐元與短債殖利率承壓變化;若偏向寬鬆,南歐債券可能受益,但市場也會檢查通膨風險。這些反應多是預期交易,不是已經通過的政策,企業與家庭不應因單一名字就重做所有借款決定。
台灣與歐洲有貿易、投資與金融連結。歐元匯率會影響台灣出口報價、進口設備與赴歐旅遊,歐洲利率也會改變全球資金配置。持有歐元資產或歐洲債券的人,應分開看匯率、信用與存續期間,不要把總裁更換簡化成歐元一定升或降。出口企業則可檢查報價幣別與避險比例,避免人事消息放大短期波動。
接班過程也會檢驗歐洲央行的問責。央行獨立不是免於說明,候選人應在公開程序交代對通膨目標、氣候風險、銀行監理與資產負債表的看法。歐洲議會的質詢若只停留在國籍與政治交易,市場得到的訊息會少於幕後協商。
歐洲央行需要在2月前維持政策連續。拉加德與管理委員會應繼續依數據決策,並清楚說明交接期間的會議與溝通安排;歐洲理事會則應公開資格標準、提名時程與利益衝突。接班人上任後若要改變政策框架,也應透過正式評估與會議,而非用幾場演說突然改寫市場預期。
拉加德離任真正重要的不是個人去留新聞,而是歐元區能否在政治協商中選出具專業、獨立與溝通能力的總裁。從現在到2027年2月,市場會對每一個名字下注;較可靠的判斷仍是看通膨、成長、投票紀錄與條約程序。制度若能平穩交接,個人變動不必成為危機;程序若失去透明,再好的候選人也要先承擔信任成本。