9月工業生產年增19.17% AI訂單撐住台灣製造,傳產為何仍感受不到熱度
電子零組件與伺服器需求推高產量,製造業景氣燈號也續亮擴張;新訂單與僱用指標卻同步降溫,成長集中在少數供應鏈。
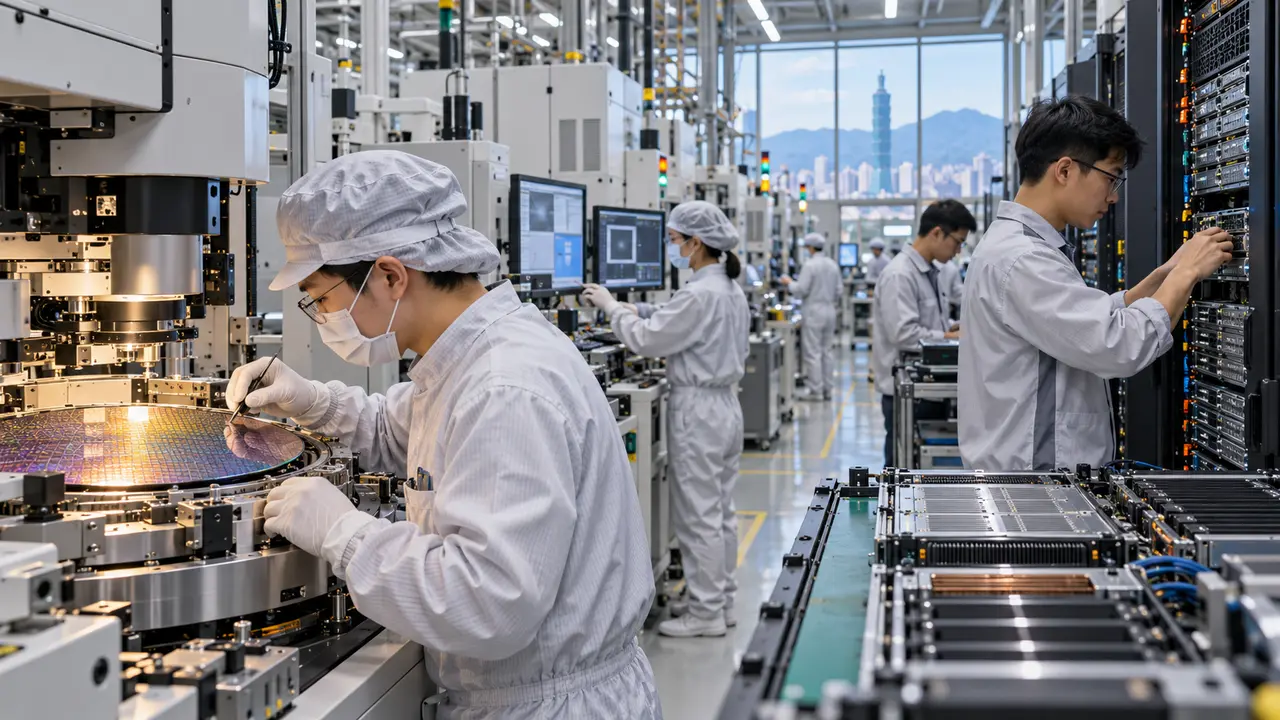
經濟部公布9月工業生產指數140.76,較去年同月增加19.17%;占比最大的製造業指數143.31,年增20.21%。第三季工業生產年增21.95%,製造業年增23.05%,今年前九月也分別增加20.53%與21.83%。數字看起來強勁,核心動力仍高度集中在人工智慧伺服器、先進晶片與相關零組件,不能直接解讀為所有工廠都進入同一輪繁榮。
電子零組件業受惠高效能運算與資料中心擴建,資訊電子產品也因伺服器組裝與出口訂單維持高檔。這些產品單價高、產值大,少數大型企業擴產就能明顯推升整體指數。對供應鏈內的晶圓代工、封測、伺服器機殼、散熱與電源廠而言,接單能見度較佳;沒有切入AI規格的中小型工廠,感受到的景氣可能完全不同。
台灣經濟研究院9月製造業調查顯示,營業氣候測驗點升到101.39,連續改善並創2022年以來較高水準,但企業回報的新訂單指數由56.7降到53.7,生產指數由58.5微降至58.3,僱用指數則由52.8降至51.2。三項指標仍在擴張區間,速度卻放慢,代表企業願意生產,對後續接單與增聘人力仍有保留。
傳統產業面對的環境更為複雜。石化、塑橡膠、金屬與機械除了承受國際油價、匯率與運費,也要面對中國產能外溢與海外需求不均。總指數被電子業拉高時,傳產廠商若只聽到「製造業大幅成長」,反而容易覺得官方統計與訂單現場脫節。政策判斷必須拆開產業別、企業規模與出口市場,才能看出哪一段供應鏈沒有跟上。
AI需求也不是沒有風險。大型雲端業者的資本支出、先進晶片供應、電力取得與美國出口管制,任何一項改變都可能影響台灣訂單。高成長基期若延續到明年,年增率也會自然收斂。企業不應把近兩成的工業生產增幅視為固定速度,擴產時仍要評估客戶集中、庫存與設備折舊,而不是只追逐眼前缺貨。
對勞工而言,產值增加是否轉成薪資與職缺,比總指數更有感。僱用指標雖高於50,增幅卻已放慢;自動化程度高的晶圓廠與伺服器產線,也不一定按產值比例增加人力。若企業獲利集中在資本密集部門,而服務業與傳產薪資沒有同步改善,強勁的出口數字就難以轉化為多數家庭的消費信心。
政府可把供應商升級、節能設備、數位化與出口信用資源優先投向尚未進入AI供應鏈、但仍有技術基礎的中小企業。補助若只獎勵已經獲利的大型廠商,會擴大產業落差;若沒有產品驗證、海外通路與人才配套,單純買設備也不會自動帶來訂單。工業政策需要把高成長產業的需求,連成更多本地供應機會。
9月數據證明台灣仍站在全球AI硬體投資的關鍵位置,也揭露成長過度集中的弱點。企業與政府必須同時處理兩件事:守住晶片與伺服器優勢,並讓機械、材料、民生製造及中小企業有轉型入口。只有當新訂單、僱用與實質薪資都能持續上升,工業生產的漂亮曲線才會真正走進更廣泛的日常經濟。
民眾看到年增率時也要留意比較基礎與產業權重。工業生產指數衡量產量變化,不等同企業營收、獲利或受僱者薪資;高價產品產量上升,對指數影響往往大於大量小型服務。把同一份資料與出口訂單、加班工時、存貨及薪資交叉閱讀,才能分辨成長是短期拉貨,還是企業願意長期投資與增聘。