澳洲央行升息至4.85%、創18年新高 6比3分裂表決透露暫停訊號
澳洲央行第5度升息以壓低通膨,但失業上升、房市轉弱讓三名委員反對;官方刪除「必要時再升息」措辭,市場提高12月按兵不動押注。
澳洲央行11月3日把現金利率目標上調25個基點至4.85%,創18年新高,也是2026年第5次升息。決議以6票對3票通過,反對票比市場預期多;聲明又刪除先前「必要時進一步提高利率」的措辭。央行仍表示通膨風險偏向上行,但分裂表決與文字變化顯示,政策已接近需要在物價與衰退風險間重新平衡的階段。
澳洲的核心通膨約3.7%,仍高於2%至3%的目標區間。央行預估整體通膨第四季可能升至4.5%,要到明年下半年才回到目標帶。能源與進口成本、服務價格及資料中心投資支撐需求,使決策者擔心物價壓力停留更久。升息透過房貸、企業借款與匯率壓低支出,效果卻需要數月才完整出現。
與通膨同時發生的是就業與房市降溫。失業率已升至4.7%,央行預測兩年內可能超過5%;房價與交易也轉弱。三名反對升息的委員更重視這些下行風險,說明董事會不是對經濟方向有單一判斷。分裂決議並不保證下一次一定暫停,但降低了連續升息已成既定路線的可能。
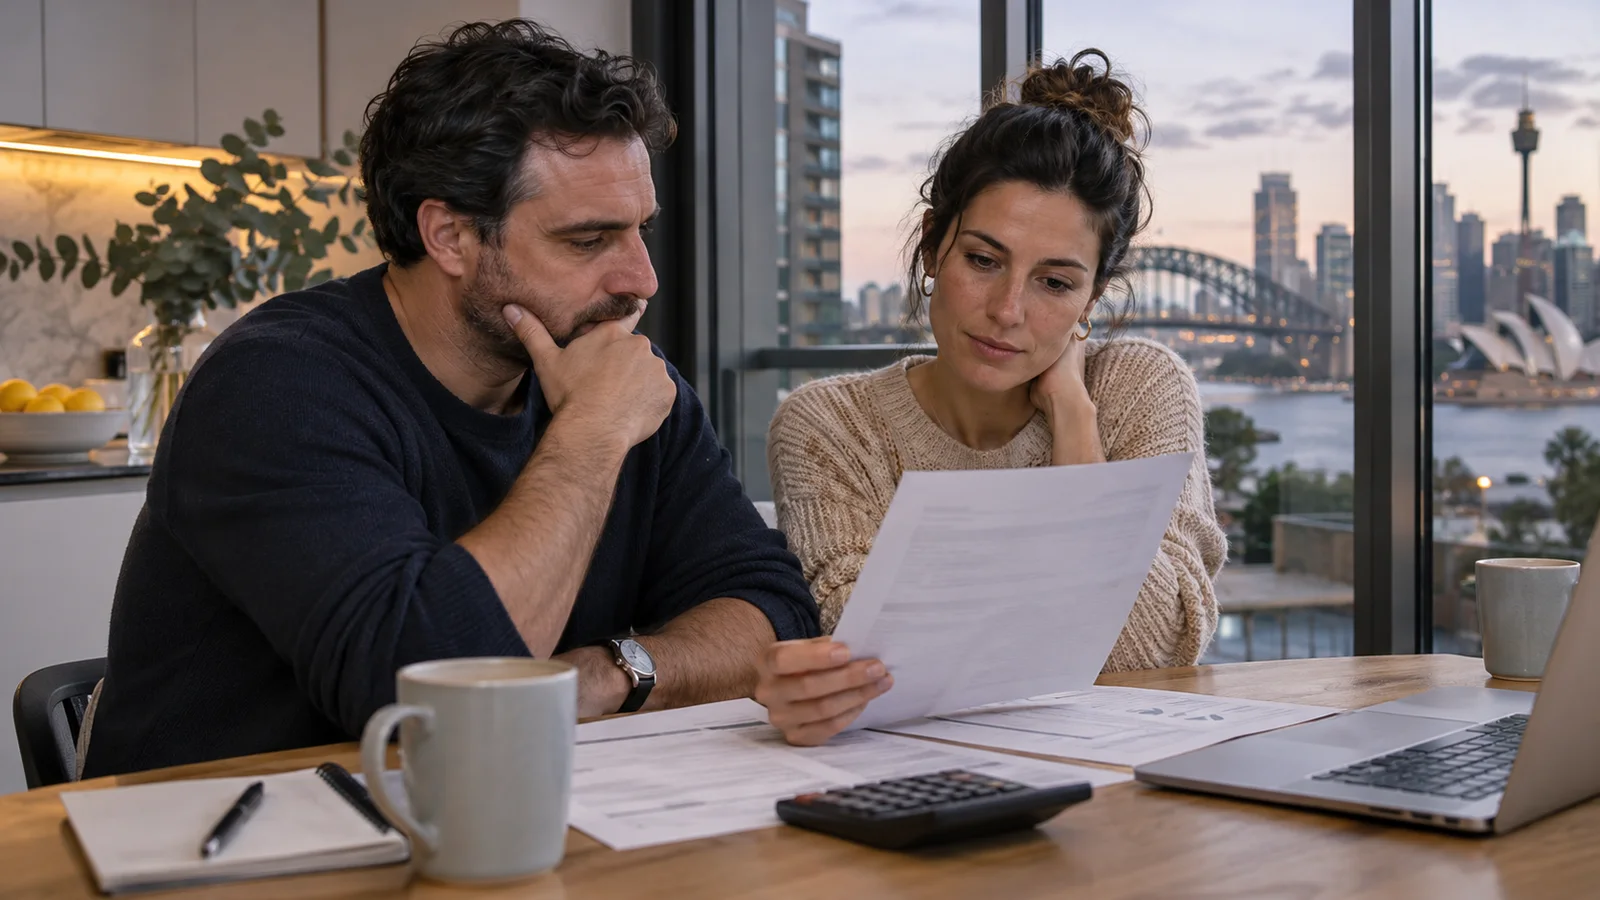
澳洲家庭對利率特別敏感,許多房貸會較快反映政策利率。4.85%的現金利率若轉成更高房貸利率,借款人每月可支配所得下降,零售、餐飲與住宅投資都會受到影響。高房價地區與近年才購屋、貸款比率較高的家庭承壓更大;沒有房貸的儲戶則可能從存款利率得到部分收益。
市場在決議後提高12月維持利率不變的押注,澳幣一度走弱。匯率反應反映投資人重新估算利差,不代表央行已承諾轉向降息。若後續通膨再次超出預期,董事會仍可能升息;若失業快速上升或消費萎縮,暫停時間可能拉長。每一組就業、薪資與物價資料都會改變下一次決策。
資料中心投資是這輪澳洲政策的新變數。AI與雲端建設帶動電力、工程與設備需求,增加經濟活動,也可能推升能源與建設成本。這種投資能提高未來產能,短期卻與家庭緊縮同時存在,使總體數據呈現企業投資強、民間消費弱的分化。央行若只看總需求,可能低估壓力集中在負債家庭。
對亞洲市場而言,澳洲利率影響澳幣、原物料、跨境資金與區域債券。台灣企業若在澳洲有零售、房地產、教育或基礎建設業務,融資與需求都可能改變;赴澳留學與旅遊成本則受匯率影響。單次升息不應被當成直接投資建議,但企業可重新檢查澳幣收入與美元、台幣成本是否匹配。
央行的困難在於,升息能抑制需求,卻無法直接增加能源與住房供給。若通膨主要來自供給受限,利率必須用更大的需求下降換取物價回落,失業代價也會提高。政府的住房、能源與競爭政策若沒有配合,所有壓力會集中在貨幣政策與借款家庭。
4.85%是重要門檻,6比3的投票則比數字更能呈現政策轉折。澳洲央行沒有宣布升息週期結束,也沒有保證12月暫停;它承認通膨仍高,同時有更多決策者擔心房市和就業。接下來的判斷應看通膨是否按預測回落、失業是否加速上升,以及家庭消費能否承受累積緊縮,而不是只用一次聲明推定利率已見頂。