Fed主席華許不預告10月利率 AI投資先推高需求,也加重通膨壓力
華許在曼谷IMF年會稱美國經濟仍有韌性,卻拒絕透露下一次決策;市場押注10月暫停升息,把下一個可能時間點移向12月。
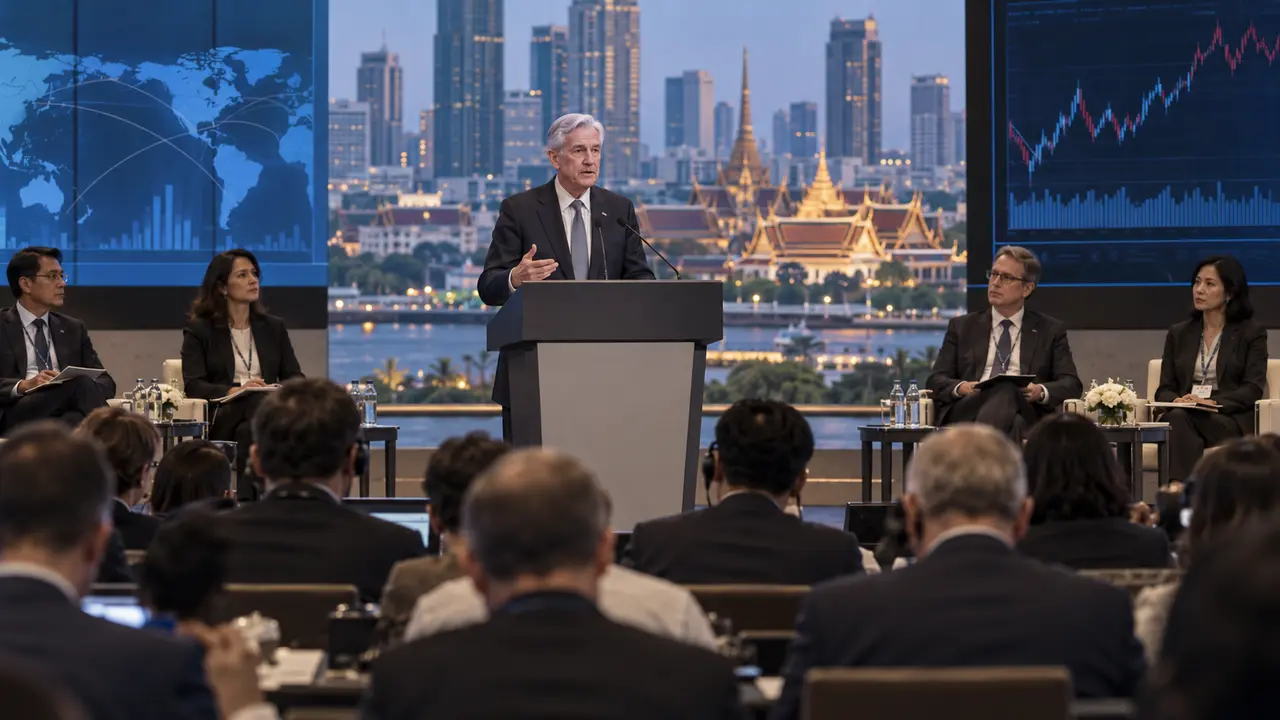
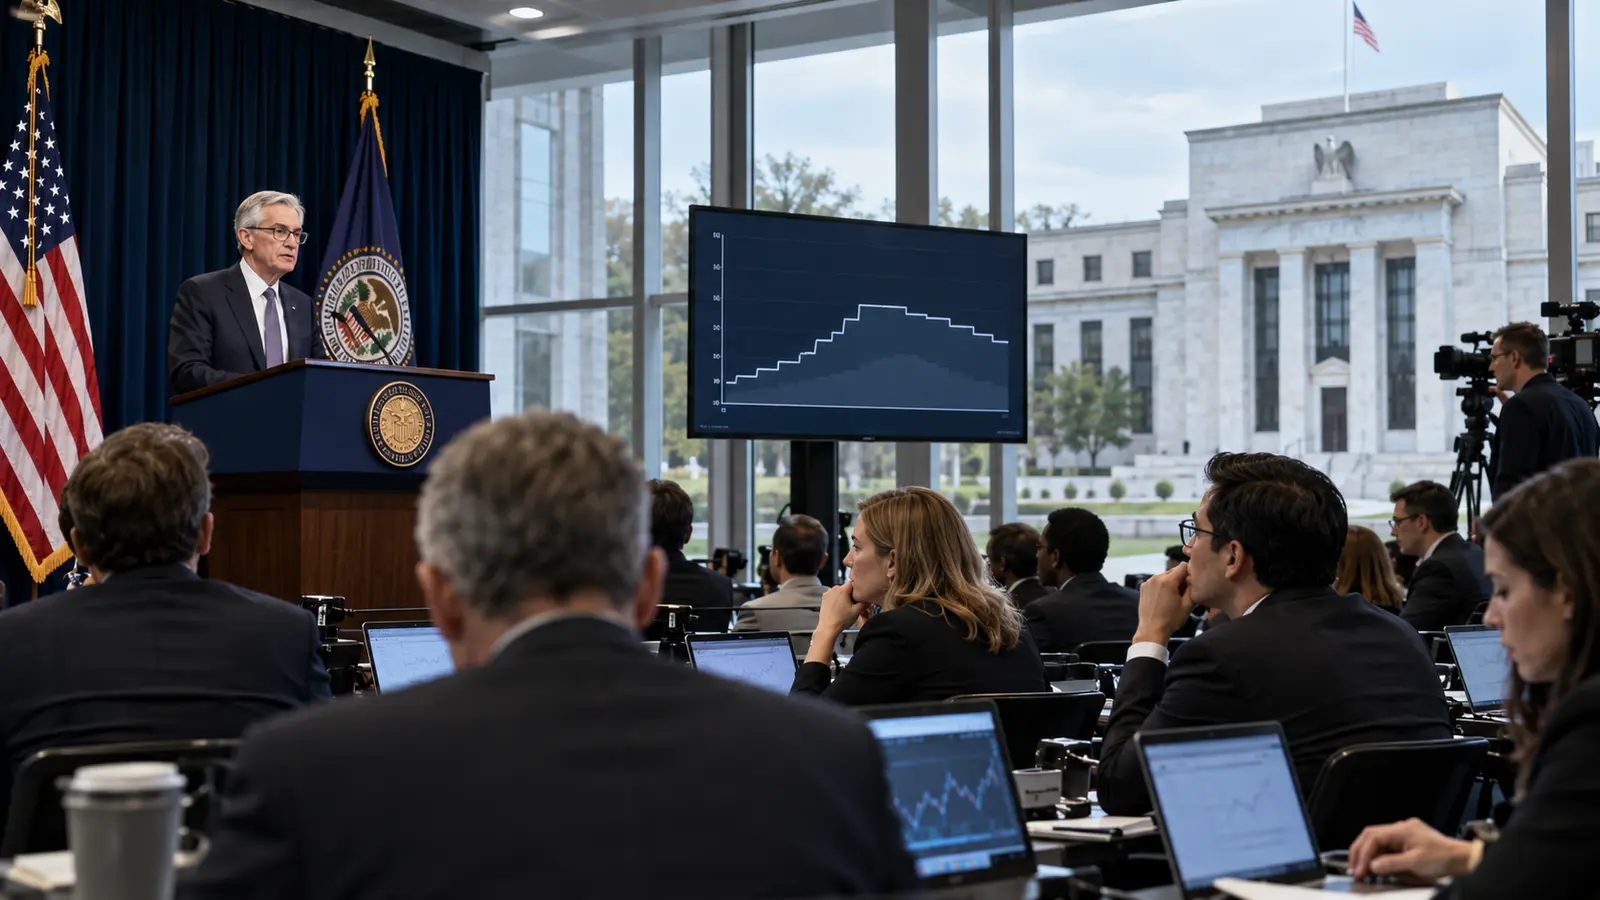
美國聯準會主席華許16日在曼谷出席IMF與世界銀行年會,肯定美國與全球經濟在能源衝擊與緊縮政策下展現韌性,卻拒絕預告10月會議是否再次升息。他強調不會預判個別會議,市場因而維持「本月暫停、12月再評估」的押注。這不是降息訊號,而是聯準會在通膨偏高與經濟仍強之間選擇保留空間。
聯準會9月已升息一次,最新物價指標又高於預期,多位決策官員認為可能還需要收緊政策,但希望先看更多數據。利率決策若只看單月通膨,容易對短期波動反應過度;若因金融市場期待而延後太久,物價上漲又可能固化。華許不給答案,等於把每一份就業、消費與價格數據的市場影響放大。
華許把AI投資形容為從科技業向其他部門擴散的投資浪潮。資料中心、晶片、電力、冷卻與建築在短期創造大量需求,資金與勞動力同時被吸收,價格因而受到上推;生產力改善卻需要企業真正改造流程後才會出現。AI先帶來支出、後帶來效率,兩者時間差正是央行最難處理的部分。
如果企業借大量資金蓋資料中心,利率上升會直接拉高融資成本。高估值科技公司可以靠資本市場承受一段時間,中小供應商與高負債業者更容易被淘汰;若AI收入不如預期,投資縮手又可能迅速拖累就業與設備訂單。聯準會既不能為了保護AI行情壓低利率,也不能忽視過度緊縮引發的集中性風險。
對台灣而言,美國利率會透過美元、外資與科技需求傳導。利率維持高檔通常支撐美元,增加新台幣貶值壓力,也可能讓外資從台股撤回美元資產;同時,美國AI投資又支撐台灣晶片與伺服器訂單。匯率與出口受益方向不一致,央行與企業都不能只用「Fed升或不升」一句話判斷景氣。
市場目前認為10月不升息的機率較高,不代表結果已經確定。能源價格、薪資、租金與核心服務通膨只要再加速,決策可能改變;若金融市場因一句話大幅上漲,反而會放鬆融資條件,削弱抗通膨效果。投資人把華許的沉默解讀為鴿派,忽略的是他同時承認全球物價是共同挑戰。
華許對AI長期提高生產力保持樂觀,也承認過程會顛簸,對未來12至18個月就業影響沒有定論。這種表述比「AI一定創造更多工作」更接近現實:某些職務被替代,某些新需求出現,收益分配取決於技能、企業權力與政策。生產力若只轉化成股東回報,總體數字改善也不會自動緩解家庭物價壓力。
聯準會現在面對的不是單純景氣過熱,而是一輪由AI資本支出、能源衝擊與地緣政治共同推動的價格壓力。華許拒絕提前承諾,能避免市場把單次談話當成政策保證;代價是波動繼續集中在每個數據公布日。對家庭與企業,比猜10月是否升息更實際的是準備高利率維持更久,因為通膨沒有回到目標前,資金成本很難快速回到過去。
借款人要承受的影響比股市反應慢,卻更持久。房貸、企業續借與信用成本會在合約重訂時逐步上升,銀行也可能收緊授信。企業若把所有投資建立在年底必然降息的假設上,一次政策延後就會打亂現金流;保留融資緩衝,比追逐每次利率猜測更實際。