全球通膨恐延續到2027年 油價重返百美元後,家庭帳單與降息時程一起承壓
Reuters訪查逾500名經濟學家,50個經濟體中31個被上調2027年通膨預測;能源衝擊向運輸、食品與服務傳導,各國央行更難快速降息。
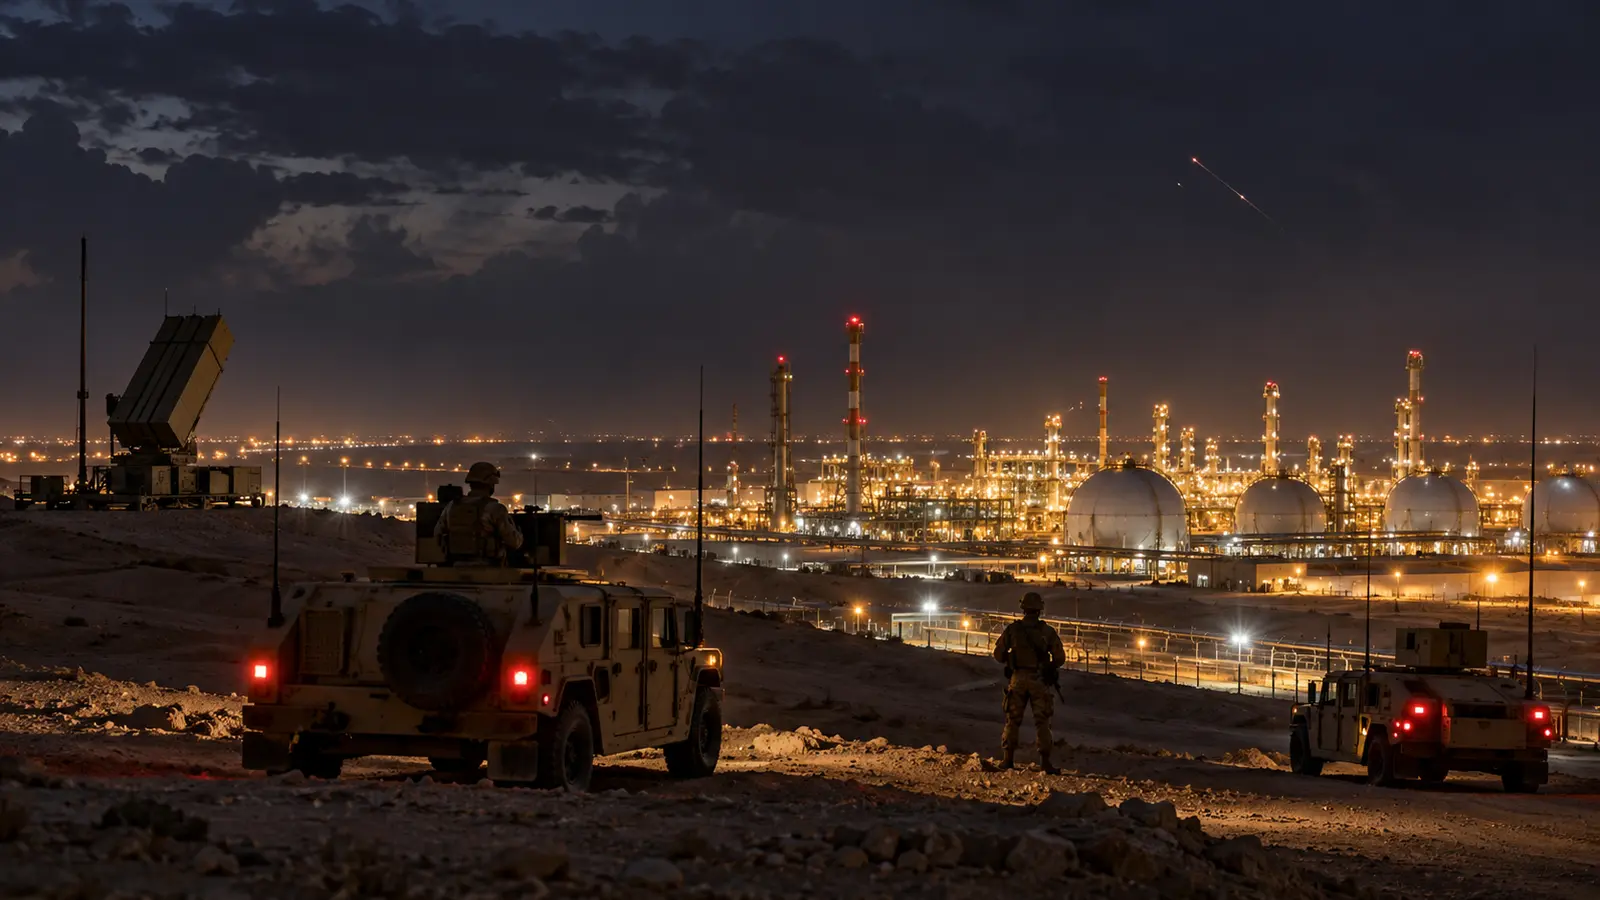
通膨下降的最後一段路,可能比市場原先預期更長。Reuters訪查超過500名經濟學家後指出,在涵蓋的50個經濟體中,有31個被上調2027年通膨預測,成長預測獲上調的則有23個。油價在10月初後重返每桶100美元以上,使能源衝擊重新進入運輸、製造與家庭帳單,也讓各國央行難以用快速降息支撐景氣。
油價上漲不會等比例、同時間反映在每一項物價。汽柴油與航空燃油通常較快,塑膠、化肥、物流和食品則沿供應鏈逐步傳導;電價是否立即變動,還取決於燃料組合、長約與政府調價制度。企業若能吸收成本,消費者感受會延後,但利潤下降最終可能影響投資與工資。
IMF在10月世界經濟展望預估,全球經濟2026年成長3.1%、2027年3.4%,整體通膨由2026年的4.7%降至2027年的4.1%。這代表基準情境仍是通膨放緩,而不是全面重新失控;Reuters調查顯示的是放緩速度被調慢。兩套資料可以同時成立,因為預測時間、國家權重與能源假設不同。
央行面對的是成長與物價同時受壓的組合。能源價格提高通膨,卻也削弱家庭購買力和企業利潤。升息可以壓抑需求,無法生產更多石油;過早降息又可能讓通膨預期重新抬頭。政策決策因此會更依賴核心物價、薪資、服務價格與預期調查,而不是只看單月總體通膨。
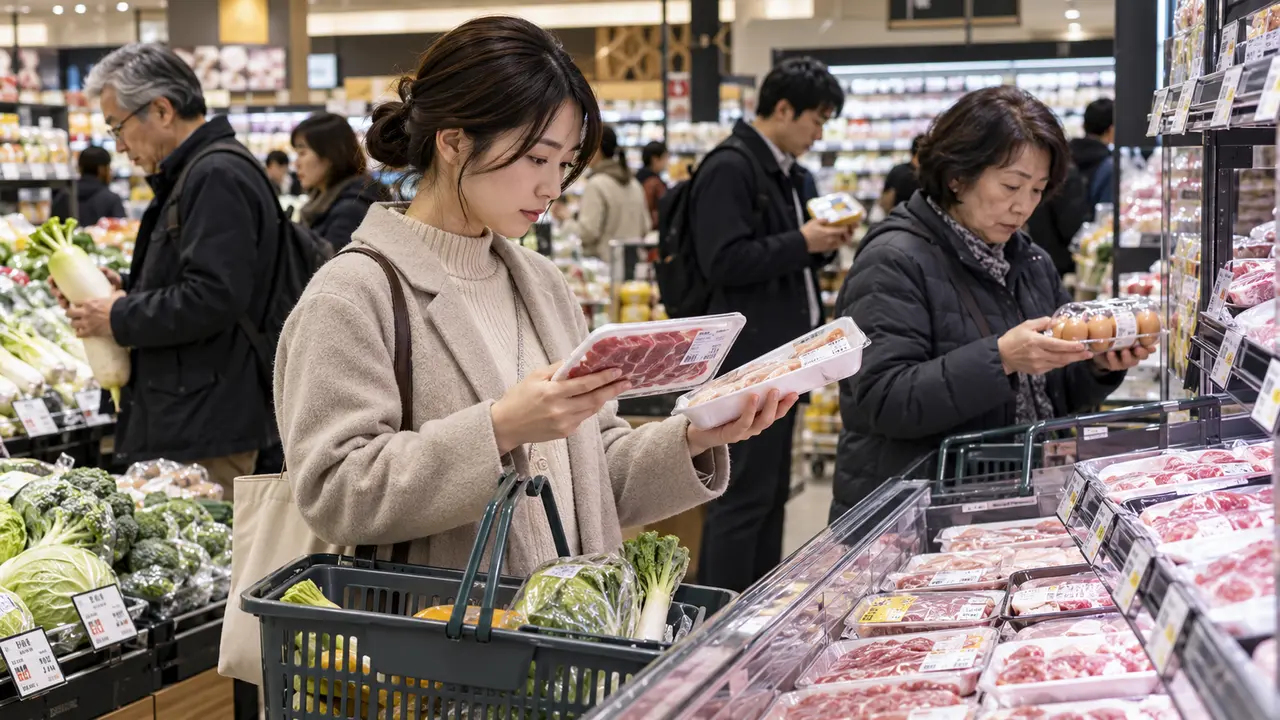
家庭受到的衝擊高度不均。低收入戶把較多收入用於交通、電力與食品,價格上升時幾乎沒有可削減的娛樂支出;中產家庭則同時承受房貸、托育、通勤與保險,名義收入看似超過補助門檻,現金流仍可能快速收緊。政府若只以單一所得線設計援助,容易漏掉固定支出很高的家庭。
補貼可以緩衝短期衝擊,也會增加財政成本並削弱節能誘因。較精準的作法是針對受影響家庭提供定額或分級支持,同時保留價格訊號,並投資大眾運輸、住宅節能和電力多元化。全面壓低油電價格看似公平,實際上高用量者得到的補貼通常更多。
台灣雖有不同的油電價格調整機制,仍會透過進口能源、原料與海空運費受到影響。企業可用長約、避險與效率改善降低波動,但成本最終如何分配,取決於市場競爭與政策。政府應公開價格公式、吸收金額與財務影響,避免延後調整後一次反映,對家庭與中小企業造成更大衝擊。
工資反應會決定通膨是否黏著。勞工要求補回實質購買力是合理結果,企業若再把薪資成本轉嫁售價,服務價格可能下降得更慢;若工資追不上,消費則會轉弱。央行因此會觀察薪資成長是否來自生產力,政府也要避免用壓低工資換取表面物價穩定,因為那只把壓力轉成家庭所得損失。不同所得階層的實質薪資變化應分開公布,平均數才不會掩蓋生活必需品占比最高者。
全球通膨是否拖到2027年,仍取決於地緣衝突、能源供應、工資與需求,預測不是確定結果。可以確定的是,油價衝擊已讓降息路徑更複雜。家庭與企業需要以較高利率維持更久作為壓力情境,政府則要把有限資源放在最受影響者與降低能源依賴,而不是用短期凍價掩蓋成本。