越南第3季GDP成長9.95%:基建、出口與債務風險
越南製造出口與公共投資推高第3季GDP。解析港口、鐵路與能源建設帶來的產能機會,以及海外貸款、匯率與房地產風險。
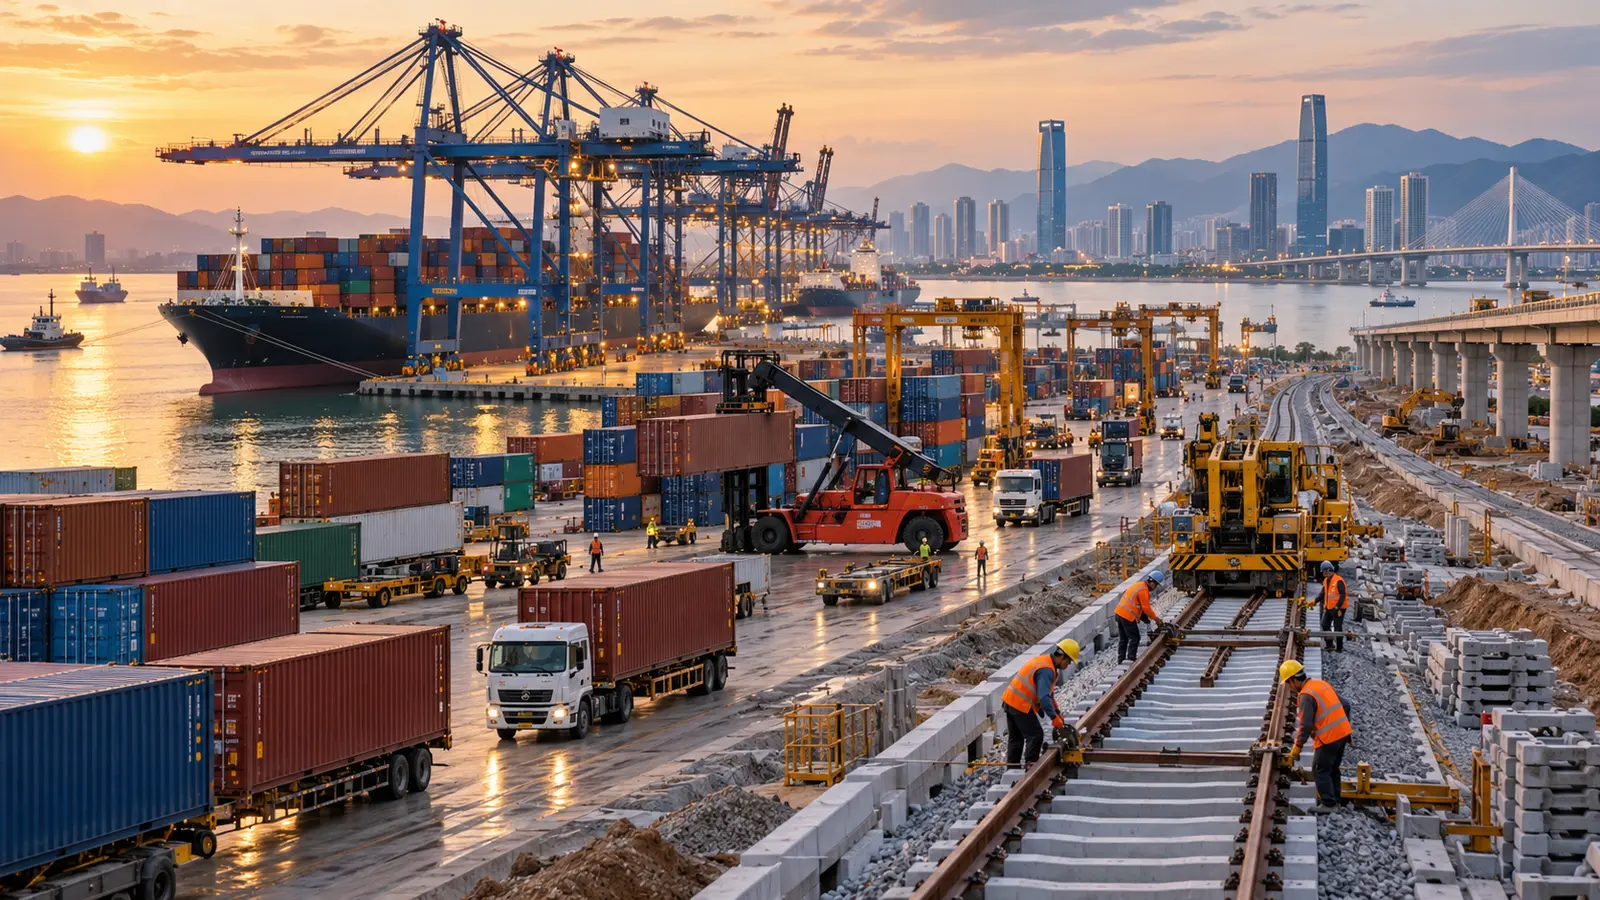
越南第3季國內生產毛額年增9.95%,製造出口、外資與公共投資共同把成長率推向高檔。政府仍追求更高全年目標,港口、鐵路、機場和電力建設成為主要引擎。近兩位數成長非常亮眼,企業與投資人卻不能只看一季總數,因為基期、提前出口和大規模借款都可能把短期速度放大。
越南承接全球供應鏈移轉,電子、紡織、家具與機械出口持續擴張。跨國企業把部分產能移入,不只帶來工廠,也要求更可靠的港口、工業區、電網和供應商。基建落後時,訂單增加會被塞港、缺電和公路壅塞吃掉;政府加速投資具有經濟理由,但工程選擇與融資條件決定效益。
公共建設能在施工期創造需求,完工後提高長期生產力,兩種效果必須分開。連接工業區和港口的鐵路可能縮短物流,缺乏使用者的地標工程卻只留下維護費。政府若以開工金額當政績,地方容易競相提出大案;應公開運量、完工率、成本變更與未來營收。
海外貸款提供長期資金,也帶來匯率風險。工程收入多以越南盾計價,債務若以美元、日圓或其他外幣償還,本幣貶值會讓負擔突然上升。優惠貸款利率可能較低,但採購限制、寬限期和政府保證都會影響真實成本,不能只比較名目利率。
出口高速成長也可能受全球需求與關稅政策改變。企業為避開限制提前出貨,會讓某一季數字特別強,之後庫存去化時放慢。越南製造仍有不少進口零組件,出口增加可能同時擴大進口與貿易融資需求;本地附加價值、工資和供應商升級比出口總額更能衡量受益程度。
房地產與銀行是另一個連動風險。新道路和工業區會推高周邊土地價格,若貸款大量流向投機而不是工廠,建設尚未產生收入,債務已先累積。銀行對開發商、地方平台及承包商的曝險需要透明,否則工程延誤可能同時變成壞帳與爛尾。
快速工業化也會增加用電、用水和移工壓力。燃煤、天然氣與再生能源如何搭配,輸電網能否及時接上新廠,將決定越南能否保住供應鏈訂單。環評與徵地若被成長目標壓縮,居民補償和污染爭議會拖延工程,最後反而提高成本。
9.95%代表越南正在抓住產業重組機會,卻不是可以忽略財務紀律的通行證。最有價值的成長,是基建完工後降低物流和能源成本,讓本地企業進入更高價值環節;最危險的成長,是靠借款、土地與提前出口堆出漂亮一季。債務幣別、工程使用率和本地附加價值,才是判斷這波速度能否維持的三個刻度。
對台商而言,越南機會不只在低成本生產,也包括設備、物流、能源管理與在地供應商服務。進場前要把工業區電力、最低工資、稅務優惠到期和外匯匯出列入模型,不能用全國GDP成長率替代個別專案評估。成長快速的市場往往也有土地和薪資快速重估,早期優勢需要靠生產力持續抵銷。公司還要評估供應商集中、洪水、港口中斷與政策改變對交期和資金回收的影響,並為本幣波動和替代運輸預留足夠緩衝。