AI資料中心投資逾10兆美元:183GW與電網融資風險
研究估美國到2032年新增183GW資料中心容量,融資逾10兆美元。整理電網延誤、用水、私人信貸、設備折舊與營收回收門檻。
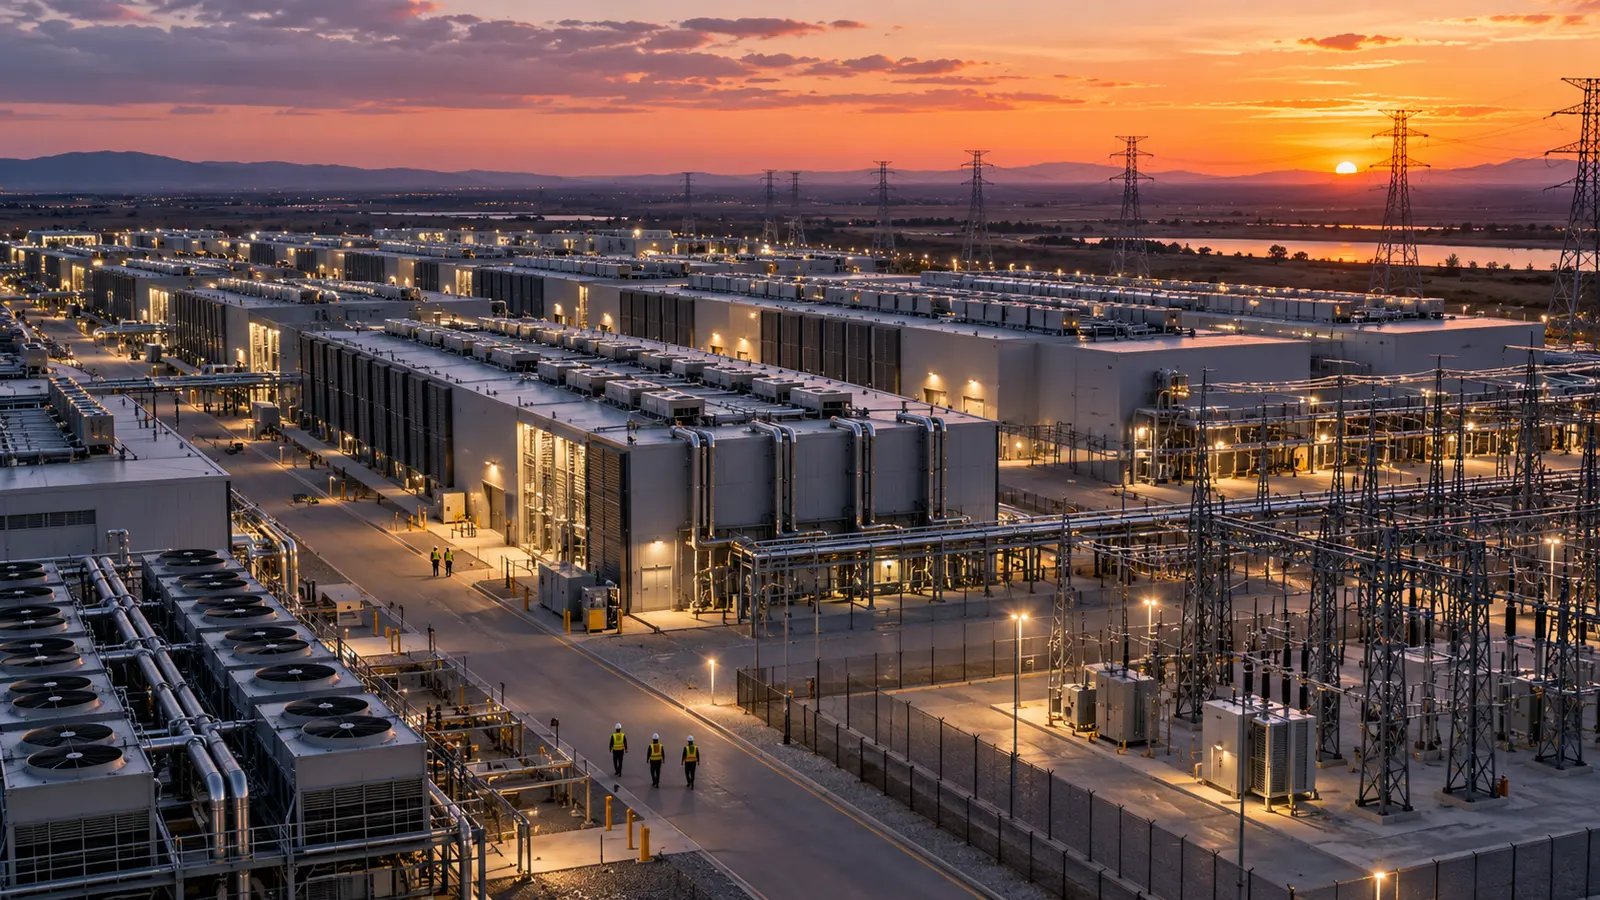
AI競賽正在從晶片採購變成史上罕見的基礎建設押注。研究估算,美國到2032年可能新增183GW資料中心容量,規模接近2025年前的五倍,相關融資超過10兆美元;美銀則估全球資料中心支出2026年約1兆美元,2028年將達2.1兆美元。算力需求越大,風險越不只屬於科技股,也會進入電網、債市、房地產和地方政府。
資料中心的資本支出包括土地、建築、伺服器、晶片、冷卻、變電站與長期電力合約,不是買完GPU就能開機。大型雲端公司原本主要靠現金支應,如今規模擴大,專案開始結合銀行貸款、公司債、私人信貸、房地產基金與特殊目的公司。結構越複雜,最終由誰承擔空置和技術淘汰風險就越難看清。
研究推估,要讓龐大投資達到預期報酬,AI產業2032年需要數兆美元等級的年度收入,遠高於目前主要模型公司的營收。企業可能透過雲端租用、廣告、軟體訂閱與自動化節省成本回收,但使用量成長不等於獲利同速增加;模型降價、開源競爭和晶片更新都可能壓縮舊設備收益。
電力是最現實的限制。183GW不只等於大量發電機組,還需要輸電線、變電站、備援和穩定燃料。部分歐美資料中心已因電網無法及時供電而延後,企業即使完成土地與建築,也可能等數年才能併網。若地方為搶投資保留電力,一般住戶和其他產業可能面臨更高電價或更慢接電。
用水與社區反對同樣會拖慢建設。大型冷卻系統在缺水地區容易與民生、農業競爭,柴油備援和施工也帶來空污與噪音。地方政府提供稅務優惠時,應公布用電、用水、就業和稅收淨效益,不能只用投資總額宣傳;高度自動化的資料中心完工後,常態聘僱可能遠少於施工期。
信用風險會在需求不如預期時浮現。若雲端公司取消租約、晶片世代快速更替或電力無法接通,專案現金流不足,損失可能分散到銀行、債券、保險與退休基金。這不代表AI建設一定形成金融危機,但監管者需要知道風險最終落在哪裡,特別是未公開透明度較低的私人信貸。
台灣同時是AI伺服器與晶片供應者,也面臨本地資料中心用電選擇。海外擴建可帶動半導體、PCB、電源與散熱訂單,客戶集中和資本支出反轉則會迅速傳回台灣。企業應拆分已簽長約、預測需求和投機性備貨,避免把所有公布計畫都當成確定營收。
這波投資是否過熱,不能只用股價或單一資料中心判斷。最需要追蹤的是實際上線容量、利用率、電力交付、租約品質與最終AI收入。算力基礎設施可能像鐵路和網際網路一樣留下長期生產力,也可能在建設高峰製造大量錯配;當10兆美元同時依賴電網、信用與用戶付費,任何一環低於預期都會把科技競賽變成整體經濟的壓力測試。
投資人還需區分設備壽命。建築和輸電可用數十年,GPU與伺服器卻可能數年就落後,新晶片若大幅提高能源效率,舊機房未必能以原租金續約。融資若用長年債務支撐快速折舊設備,現金流期限就會錯配;貸款契約、殘值假設和升級成本,應和新容量發布同樣受到檢視。