NASDAQ反彈逾1%、AI股迎財報大考 Meta與Tesla要證明兆元支出不是泡沫
美國科技股在連跌後回升,市場等待Meta、Tesla、德州儀器等財報;資本支出持續暴增,但營收、現金流與資料中心融資能否跟上,將決定反彈能否站穩。
美國科技股在連續震盪後反彈,NASDAQ指數19日上漲逾1%,半導體指數也回升。市場並沒有因此解除警報,Meta、Tesla、德州儀器與設備商即將公布財報,投資人要看到的不是再一輪AI願景,而是巨額資本支出如何轉成營收、利潤與現金流。
過去幾年,資料中心、先進晶片與雲端服務推升科技股估值。大型平台預計明年合計投入約1.2兆美元資本支出,數字已大到會影響債券市場、電力建設與全球貿易。只要企業稍微降低成長預期,供應鏈和融資市場都可能同步重新定價。
Meta的焦點在於廣告與AI工具能否支撐資料中心支出,Tesla則要面對車業毛利、能源與自動駕駛承諾。晶片設備商的訂單可反映客戶是否繼續擴產。不同公司受益路徑並不相同,市場把所有AI股票當成同一籃子,容易忽略商業模式差異。
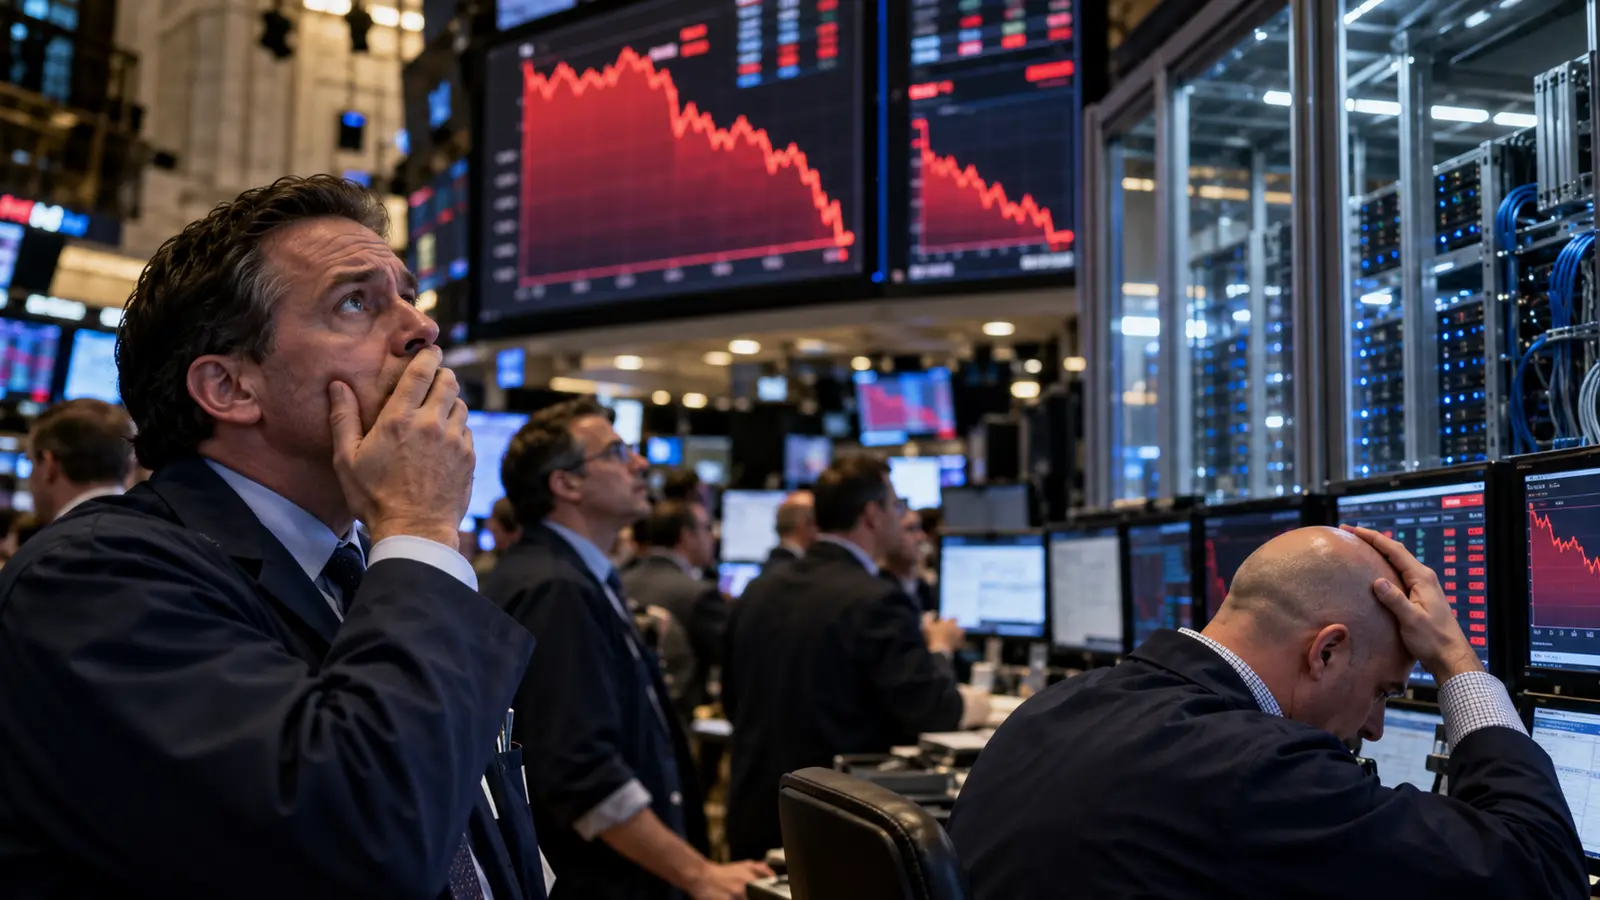
反彈前的賣壓已經透露焦慮。投資人開始懷疑,建置速度是否超過終端需求,資料中心債務能否靠未來租金回收,以及企業客戶是否願意長期支付高額推論費用。AI使用量增加不等於每項服務都能盈利,低價競爭還可能壓縮雲端毛利。
利率使問題更尖銳。美國十年期公債殖利率維持高檔,企業借款、資料中心融資與股票估值都承受壓力。當無風險利率升高,投資人不必為遙遠的獲利支付過高價格;科技公司若無法證明回報,估值修正可能比營收變化更快。
AI熱潮也牽動亞洲。台灣、韓國與中國的晶片、記憶體、伺服器與電源供應商從美國資本支出受益,貿易順差因此擴大。若美國平台減少投資,衝擊會沿著訂單、庫存與匯率傳回亞洲,台股不可能與華爾街的資本開支週期完全脫鉤。
這並不表示AI必然是泡沫。企業已經在程式開發、客服、廣告與製造上使用模型,生產力提升也有實際案例。風險在於價格把多年樂觀一次算進去,任何落差都會引發劇烈波動。技術真實與股票昂貴,可以同時成立。
財報閱讀不應只看每股盈餘是否擊敗預期。資本支出增幅、自由現金流、折舊、長期合約、資料中心利用率與管理層對明年需求的說法,更能判斷AI投資品質。一次反彈也不能證明賣壓結束,市場可能在不同公司財報間快速切換。
一般投資人也要分清產業成長與個股報酬。公司即使營收創高,只要市場原先期待更高,股價仍可能下跌;反過來,獲利衰退若早已反映,財測稍微改善也可能反彈。追逐盤後單一數字,往往忽略估值、選擇權部位與分析師預期差,承擔的風險比新聞標題呈現得更大。
NASDAQ回升提供喘息,卻把更高要求推回企業。當AI故事需要兆元級資金,投資人有理由要求同等規模的證據。Meta、Tesla與晶片業本週公布的數字,將決定市場繼續為成長買單,或開始把「未來會賺錢」折價成更低估值。