那斯達克重挫2.6%、費半急跌 AI燒錢疑慮撞上油價113美元,全球科技股遭拋售
美股科技權值股財報未能消除資本支出疑慮,油價又升至5個月高點;多數個股並未同步重挫,跌勢高度集中在AI與晶片族群。
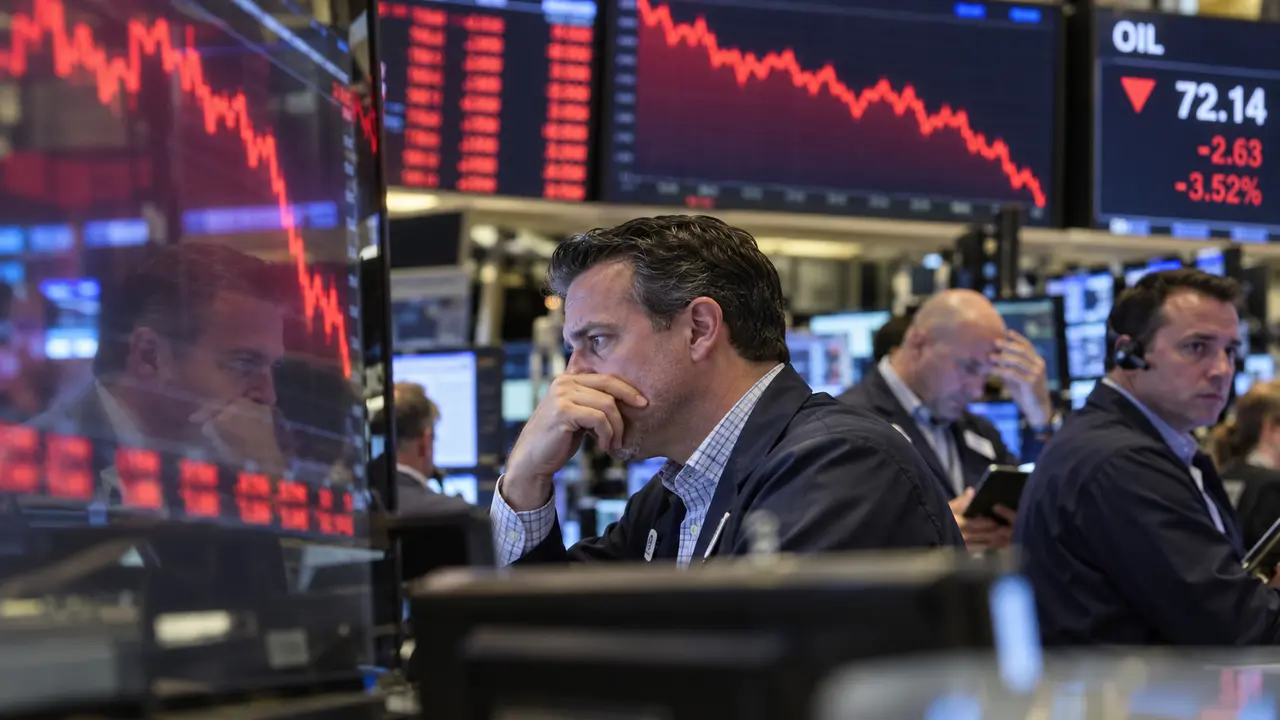
美國股市22日明顯分化,那斯達克指數下跌2.6%,創6月以來最大單日跌幅,標普500下跌約1.2%,道瓊工業指數則小幅上漲。費城半導體指數盤中跌幅一度超過5%。賣壓集中在AI、晶片與高估值科技股,市場同時面對國際油價升到每桶113美元附近的通膨壓力。
這次下跌不是所有企業基本面突然轉壞,而是投資人重新計算AI資本支出需要多久才能轉成獲利。大型科技公司投入資料中心、晶片、電力與網路的金額持續增加,財報若只顯示支出擴大、沒有相稱的營收成長,就會放大估值疑慮。股價先前反映很高期待,結果稍低於預期也可能造成劇烈修正。
市場廣度顯示,多數美股並沒有像指數表面那樣全面崩跌,道瓊與小型股相對穩定。這是因為那斯達克與標普500對少數大型科技公司的權重很高,幾家公司下跌就能拖累整體指數。投資人若只看大盤點數,容易誤判所有產業同時轉弱,也可能忽略資金正在從高估值成長股移向其他類股。
油價上漲讓市場更難受。中東衝突與供應疑慮推升能源價格,企業運輸、原料與電力成本可能回升,央行降息空間也受限制。AI資料中心本身需要大量電力,科技業同時承受設備投資與能源價格壓力。當長期利率維持高檔,遙遠的未來獲利折算到今天,價值會比低利率時更低。
亞洲科技股也容易受到連動,台灣半導體與伺服器供應鏈尤其敏感。美國客戶若延後資料中心建置,訂單與資本設備需求可能受影響;但美股單日下跌並不代表台灣廠商訂單已取消。判斷產業趨勢仍要看公司財測、在手訂單、庫存與客戶集中度,不能把市場情緒直接寫成企業營運事實。
對一般投資人而言,高波動提醒資產配置不能只押一個熱門主題。AI產業可能長期成長,相關股票仍可能因估值、融資與獲利落差大幅震盪。借錢追高或用短期生活資金承擔科技股波動,會把市場修正變成家庭現金流問題。分散產業與時間,比猜隔日反彈更能控制風險。
企業財報接下來會讓市場逐一檢查AI投資回收期。營收是否來自真實付費客戶、毛利能否覆蓋運算成本、折舊與電力,以及供應商是否仍能維持議價能力,會比模糊的「AI布局」更重要。裁員或削減其他支出若只為支撐資本支出,也會影響消費與就業敘事。
那指跌2.6%說明資金開始要求更高證據,不代表AI需求已經消失,也不等於便宜買點自動出現。科技股估值與油價同時施壓,使市場從單純追逐成長,轉向檢查現金流、能源成本與融資條件。台灣投資人面對隔夜波動時,更需要把指數跌幅拆成產業與公司,而不是讓一個紅色數字替代所有判斷。
台股開盤還會疊加匯率與外資部位。美元走強可能壓低新台幣、增加外資換匯賣股壓力,卻也可能提高出口商換算後營收;油價上升則對航空、運輸與高耗能產業較不利。相同的國際衝擊不會平均落在所有公司,投資人應核對公司成本幣別、避險政策與客戶報價機制,避免把美股科技股的跌幅原封不動套到台灣每一檔供應鏈。