印尼股市單日暴跌11.4% MSCI降級風險恐引爆190億美元外流
雅加達股市寫下1998年亞洲金融風暴以來最慘一天,指數公司警告市場可投資性;被動資金撤出威脅放大信心危機。
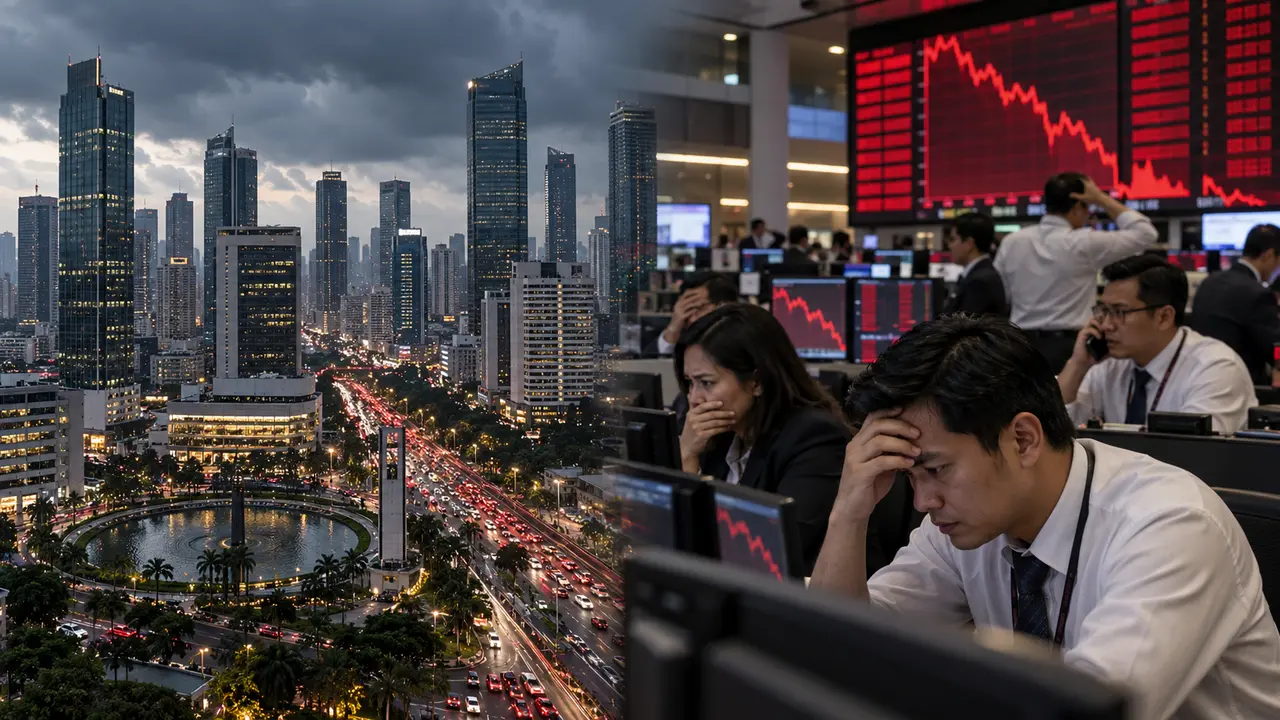
印尼股市16日暴跌11.4%,創1998年亞洲金融風暴以來最差單日表現,年初至今跌幅逼近四成。賣壓由MSCI可能把印尼從新興市場指數移除、降為獨立市場的警告引爆;若成真,追蹤指數的被動基金必須賣出持股,市場估計資金外流規模最高可能達190億美元。
指數分類看似技術決定,實際會改變一國接觸全球資金的入口。大型基金按MSCI權重配置,市場被移出新興市場籃子後,即使個別公司獲利沒有改變,也可能遭到機械式賣出。流動性下降又會提高交易成本與風險折價,使主動投資人要求更低價格才願意進場。
MSCI關注的不是印尼經濟規模,而是市場可投資性,包括外資准入、資訊揭露、股權結構、交易與結算、資金進出及價格形成。若少數大股東控制流通籌碼,或交易制度讓外資難以準確取得價格,指數公司就可能認為名義市值不能轉化成可交易部位。
11.4%跌幅反映投資人不願等待最終決定。槓桿部位與停損單在下跌中被觸發,基金為應付贖回再賣出股票,形成流動性螺旋。交易所可用熔斷與漲跌幅限制減慢速度,卻無法替市場解答分類與治理疑慮;若只靠行政命令阻止賣出,反而會加深資金無法退出的恐懼。
印尼政府近年希望用鎳礦、電池、數位經濟與人口紅利吸引長期投資,股市危機可能提高企業融資成本。銀行、消費與原物料公司若市值大幅縮水,增資與併購都會更困難;印尼盾也可能承壓,進口能源與美元債負擔隨之上升。
這場震盪對東南亞其他市場也是警訊。全球資金會重新比較治理、流動性與匯率風險,與印尼特徵相近的市場可能被一併減碼。台灣金融機構與ETF若持有印尼或東協部位,應揭露直接曝險與追蹤誤差,不能只用長期看好略過短期贖回壓力。
印尼若要避免降級,需要用可驗證的改革回應,包括提高自由流通比例、改善股東資料透明度、讓外資交易與匯兌規則穩定,並對異常價格與關係人交易有效執法。臨時要求國營基金買股可以緩和跌勢,卻不能代替市場制度修復。
投資人也要分辨國家經濟與股市指數。印尼仍有龐大人口、資源與內需,這些條件不會因一天暴跌消失;但股票能否反映價值,取決於股東權利、流動性與資本自由。好經濟不一定等於好投資,尤其當退出機制和資訊品質受到質疑。
中央銀行若為穩定匯率急升利率,可能進一步壓低股市與內需;若放任印尼盾快速下跌,美元債與進口物價又會惡化。政策選擇沒有免費方案,公開外匯存底、銀行曝險與資金流資料,比用強硬措辭要求市場冷靜更能建立信任。退休基金與保險資金若進場承接,也應揭露價格與風險,不可把穩市任務變成無上限接盤。
1998年的歷史陰影讓這次跌幅格外刺眼,但今日印尼的外匯制度、銀行監管與經濟結構已不同。危機不必然重演,市場信心卻必須靠制度而非否認風險恢復。MSCI最終分類會影響數百億美元流向,雅加達現在要證明的,是外資可以用公平價格進出,而不是只在上漲時受到歡迎。