日本對台灣不鏽鋼課5年反傾銷稅 燁聯3.6%、華新20.1%,差在哪裡
10月31日起針對鎳系不鏽鋼冷軋鋼捲與鋼板課稅,台廠依配合調查與個別認定適用不同稅率;申訴、轉單與產品組合將影響後續。
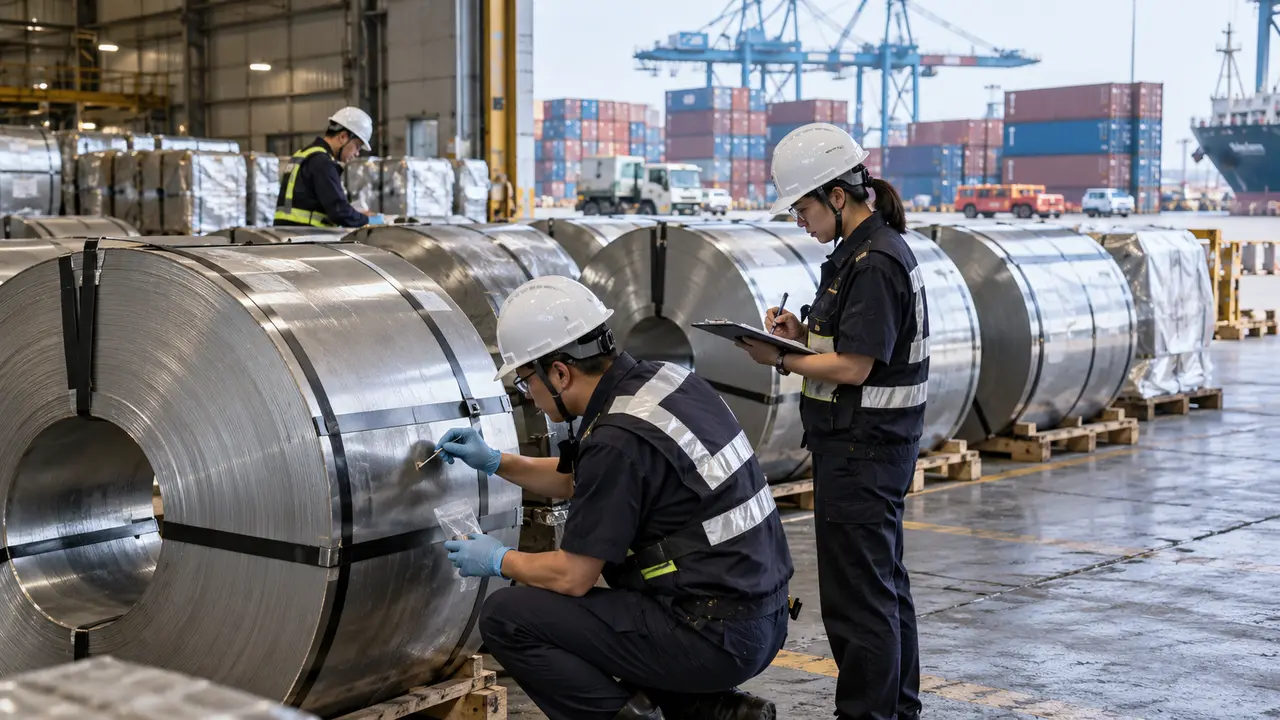
日本政府公告,自10月31日起對台灣與中國製鎳系不鏽鋼冷軋鋼捲及鋼板課徵為期5年的反傾銷稅。經濟部貿易署說明,燁聯及部分配合調查但未被抽樣的台灣業者適用3.6%,華新麗華及其他業者為20.1%;中國業者最高稅率達42.1%。同一產地出現不同稅率,關鍵在個別企業資料、配合程度與調查機關的傾銷差額認定。
反傾銷稅不是一般關稅調高,也不表示所有低價商品都違法。調查機關需要判斷出口價格是否低於正常價值、是否對日本國內產業造成實質損害,以及兩者間是否有因果關係。企業若能提供完整成本、銷售與交易資料,可能取得個別稅率;未充分回應時,調查機關通常會依現有不利資料計算,稅率可能較高。
稅率差距會直接改變日本客戶的採購選擇。3.6%仍會增加成本,但與20.1%相比,價格競爭力差異明顯;高稅率業者可能尋求申訴、調整產品組合、轉向其他市場或與客戶重新議價。產品若改變規格或經第三地加工,仍須遵守原產地與反規避規則,不能把轉運當成簡單出口替代方案。
鎳系不鏽鋼用於汽車、建築、機械、化工與消費品,原料價格和匯率波動大。日本本土業者主張低價進口造成損害,台灣業者則需要證明成本與定價合理。報導若只寫成日本「打壓台灣鋼鐵」,會忽略這是有調查程序與救濟機制的貿易措施;反過來,政府也不能以整體出口占比有限就淡化個別公司的衝擊。
貿易署表示將協助業者研議申訴管道。企業可以依日本國內程序請求檢討,也可能透過世界貿易組織規則處理爭議,但每條路都需要成本、時程與證據。最有說服力的不是政治聲明,而是逐筆交易、成本結構、產能利用率與日本產業損害之間的資料。政府法律支援應優先幫助中小型供應商理解文件要求。
五年期限意味這不是幾週的短期波動。鋼廠需要重新評估日本訂單、產能排程與現金流,下游加工業也要注意原料轉單後的交期與品質。若大量鋼材轉往其他市場,可能壓低區域價格並引發新的貿易救濟調查。只把貨改賣另一國,未必能消化原有產能。
這項措施也提醒台灣產業,出口市場集中與產品同質化會放大風險。提高特殊鋼種、低碳製程、認證與客製服務比單純削價更能降低被替代性;但升級需要設備、研發與穩定能源。政府的產業輔導若只補助參展,無法處理技術與碳成本,應把貿易救濟、製程轉型與市場開發放在同一方案。
10月31日開徵後,真正的影響會出現在日本進口量、訂單轉移與企業財報。燁聯3.6%與華新20.1%的差距顯示,調查資料品質能改變結果,也會重畫競爭位置。台灣政府和業者應公開可揭露的申訴進度與出口變化,避免五年措施只在公告當天受到關注,之後讓供應鏈自行承擔。