越南冷軋不銹鋼反傾銷案跨過初判 燁聯、唐榮爭取課稅
進口量增加、售價下降,經濟部認定國內產業受損有合理跡象。財政部接續處理傾銷認定與課稅,材料成本可能沿餐廚、家電及機械供應鏈傳遞。
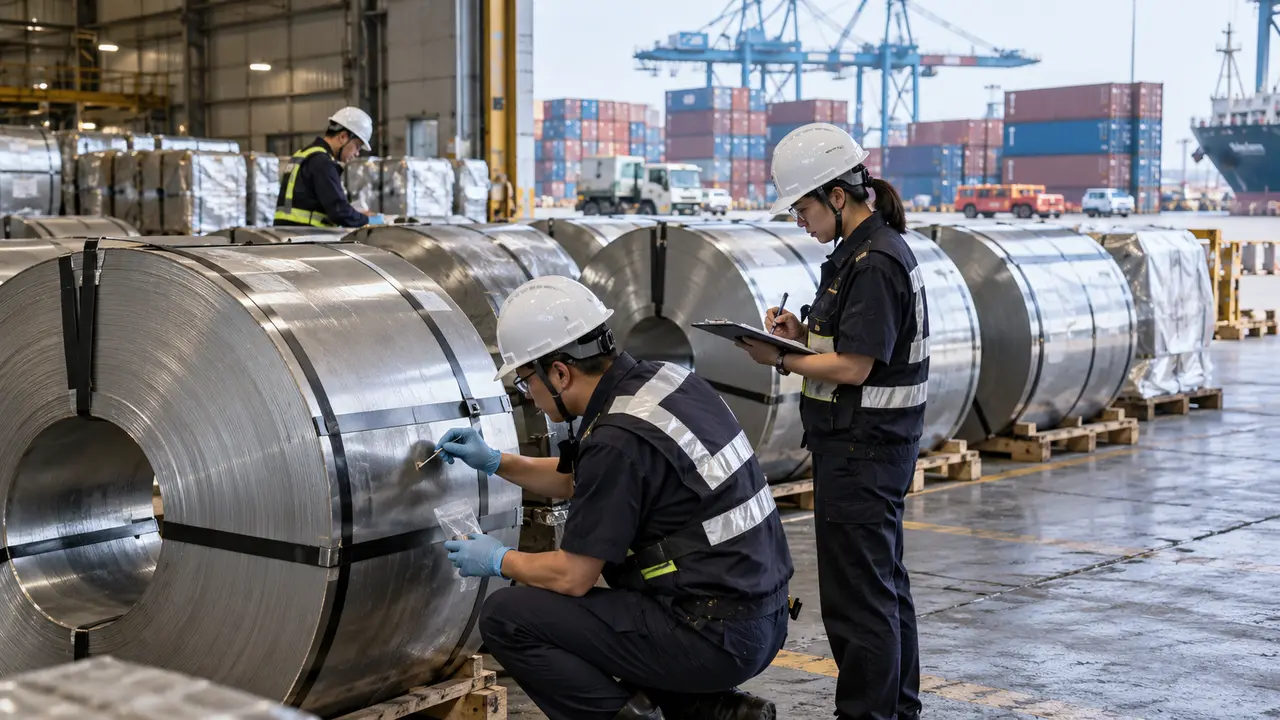
燁聯與唐榮提出的越南冷軋不銹鋼反傾銷案,跨過產業損害初判。經濟部貿易救濟審議會12日認定,現有資料有合理跡象顯示國內產業遭受實質損害;越南產品進口量增加、價格下降,被列為影響本土鋼廠的重要因素,課稅問題則交由財政部接續處理。
財政部8月14日公告展開調查,經濟部的產業損害調查期間涵蓋2023年1月至2026年6月。審議資料將進口數量、價格與國內產業表現放在同一段時間內比較,用以判斷進口競爭和鋼廠營運之間的關係。
經濟部指出,涉案越南產品在2024年至2025年間進口量大幅增加,進口價格逐年下滑,並低於國內同類產品內銷價格。本地產業的銷售、產量、產能利用率和獲利等指標承受壓力,形成此次初步肯定認定的依據。
價格競爭會同時作用在訂單和產線。鋼廠若要保住客戶,可能調低售價,壓縮每單位利潤;若維持價格,則可能失去銷量,讓設備利用率下降。冷軋鋼品的製造需要持續投入原料、能源和固定設備,產量與售價的變化因此會一起反映在營運上。
涉案產品是厚度0.05毫米以上、6.10毫米以下的特定冷軋不銹鋼扁軋鋼品,包含捲盤和非捲盤,排除表面塗鍍或被覆金屬者。具體產品範圍會決定哪些進口貨物納入調查,也關係加工廠採購的材料是否受到影響。
這些鋼材經切割、成形與加工後,進入餐廚用具、食品設備、家電、建築及機械等產品。上游鋼廠面對低價競爭,下游則使用進口材料控制成本;貿易措施一旦改變報價,影響會沿加工和製造流程傳到終端產品。
反傾銷程序將產業損害與傾銷認定分開處理。經濟部此次完成的是產業損害初步審議,財政部仍須調查出口價格、正常價格及傾銷幅度,再決定是否採取臨時或正式措施。初步審議通過後,海關並未因此立即全面對涉案產品加稅。
申請業者爭取反傾銷稅,也要求評估臨時課稅及回溯措施。對進口商而言,不同措施的適用日期會影響訂單、在途貨物和成本安排;對鋼廠而言,措施是否及時生效,則牽動調查期間的價格競爭。
進口商、下游購買者以及越南製造、出口業者可在程序中提交資料和意見。價格比較需要對應產品規格、交易條件及調查期,產業損害也涉及銷售與生產資料。案件正透過這些資料,把申請業者所稱的競爭損失轉成可供審議的項目。
貿易救濟對台灣不銹鋼產業的影響,不只是一項稅率。保護本地產能與下游採購成本沿著同一條供應鏈相連,課稅若成案,國內外供應商的報價和客戶選擇也會重新調整;企業的競爭條件會從市場價格延伸至進口成本。
經濟部的初判讓本案進入新的程序階段,還沒有給出最終稅率或正式生效日。燁聯、唐榮的課稅申請,將與財政部的傾銷調查接續審理,餐廚、家電及機械用鋼的採購成本也隨之面對新的變數。