虛擬資產轉帳新制上路 超過3萬元須帶身分資料,幣圈「旅行規則」一次看懂
金管會要求國內虛擬資產服務商傳遞交易雙方基本資料,超過3萬元門檻還須提供出生日期或地址;制度瞄準洗錢與詐騙金流,跨境交易將分階段納管。
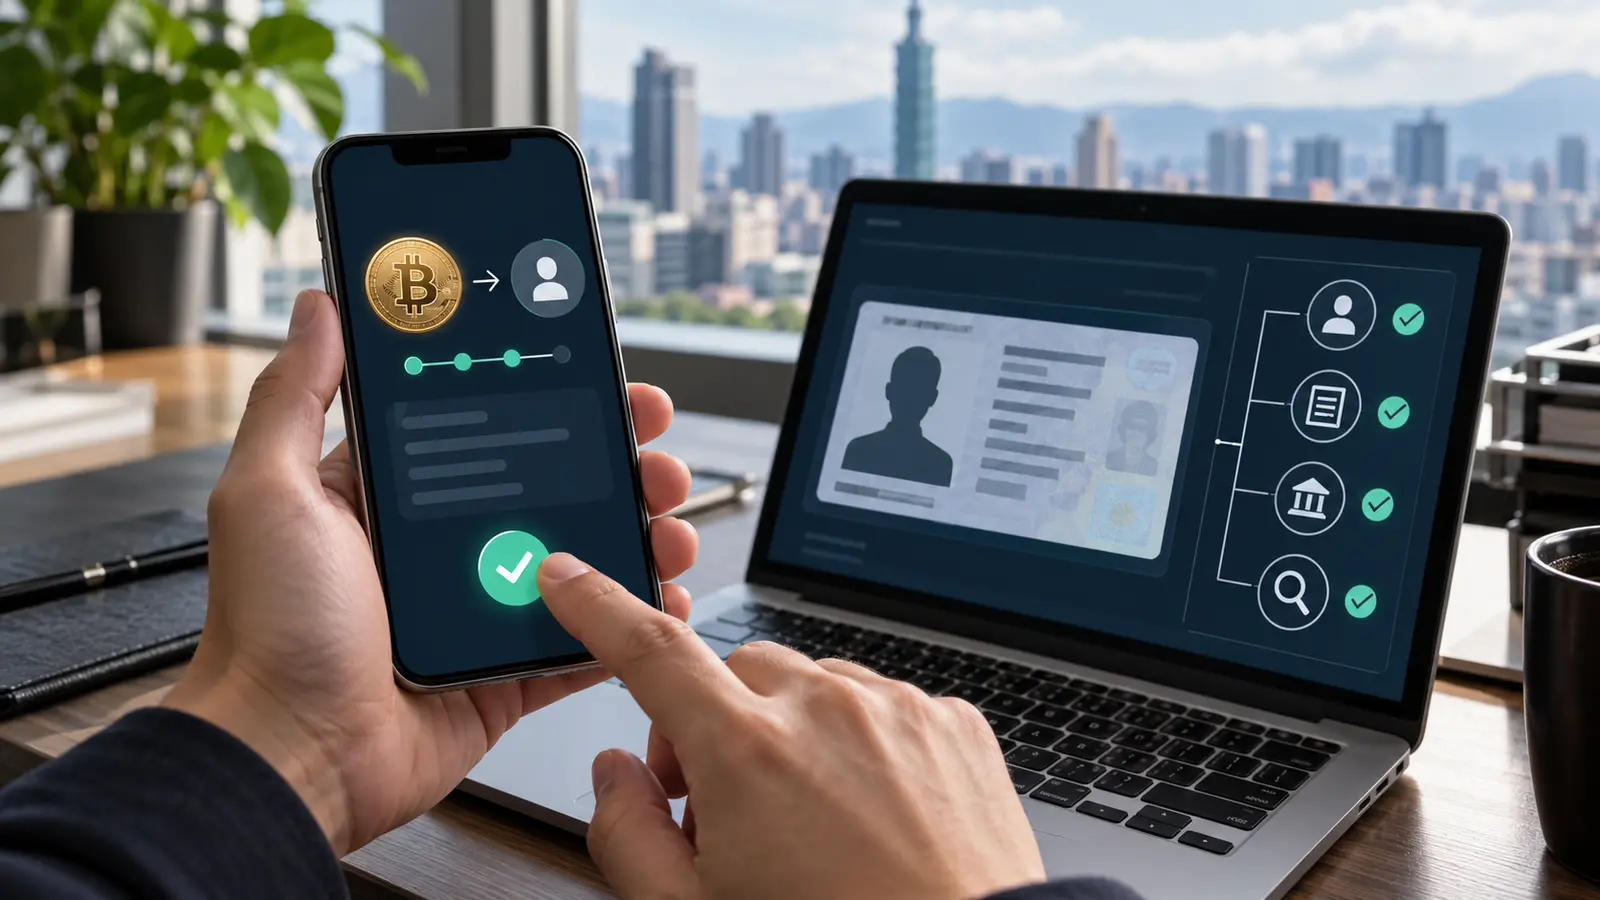
金管會針對虛擬資產轉帳啟動俗稱「旅行規則」的資料傳遞要求。國內虛擬資產服務商辦理轉帳時,不論金額都須附帶發送方與接收方的基本資訊;單筆超過新台幣3萬元,個人還要增加出生日期或地址,法人則須提供正式識別號碼或登記地址。
這套制度借用金融業跨行匯款的邏輯,讓資產移動時身分資訊能跟著交易抵達接收平台。過去鏈上地址雖公開,地址背後的人卻未必容易辨識,犯罪集團可在不同平台與錢包間快速移轉資產。平台掌握雙方身分後,執法機關較能追查詐騙、洗錢與制裁規避。
3萬元不是免查門檻。低於門檻仍須提供姓名、帳號或其他基本資料,超過門檻才增加更完整欄位。把小額交易理解成完全匿名,可能導致用戶誤判隱私與合規風險;平台也不能刻意拆單以規避資料傳遞,異常頻率與關聯交易仍可能觸發審查。
接收平台收到資料後,須確認資訊完整並依風險採取措施。姓名不一致、地址缺漏、對手平台無法驗證或交易與客戶背景明顯不符,都可能造成延遲、退回或要求補件。使用者在第一次操作新制時,應預留審核時間,不要把即時到帳視為所有情況的保證。
國內平台先行適用,跨境轉帳將分階段處理,原因在於各國資料格式、門檻與隱私法不同。若境外平台無法安全交換資訊,台灣業者可能限制交易或採取加強審查。這會增加合規成本,卻也迫使市場面對一個現實:能自由跨境移動,不代表可以脫離身分與資金來源的責任。
自主管理錢包是另一個難題。使用者把幣轉到自己控制的鏈上地址,平台仍需判斷錢包所有權及交易風險;若規範過度粗糙,可能把正常用戶推向境外服務,若完全放任,又會留下明顯漏洞。金管會與業者應公布一致的驗證方式與申訴管道,避免各平台標準差距過大。
旅行規則也會考驗平台間的技術互通。若同一個姓名在中文、英文或羅馬拼音出現差異,系統可能錯誤攔截正常交易;對外籍用戶、企業戶與共同錢包更容易發生。業者需要建立人工複核、補件期限與費用透明機制,避免以合規名義長期凍結資產,並留下每次拒絕或退回的可申訴紀錄。
詐騙集團也可能轉向場外交易、借用人頭錢包或要求受害者直接把幣轉到自主管理地址。銀行、虛擬資產平台與警方如果各自只看到一段金流,就難以及時阻止。合法的資訊交換需要明確法律依據、最小必要範圍與存取紀錄,既提高追查速度,也避免反洗錢成為無限制監控所有交易者的理由。
個資保護也不能因反洗錢而被忽略。出生日期、地址與交易紀錄若被集中保存,外洩後足以製作更精準的詐騙。服務商需要加密、權限控管、保存期限與刪除機制,跨平台傳遞也應採安全協定。監理不是蒐集越多越好,而是只蒐集必要資料並確保用途受到限制。
對一般投資人而言,新制最直接的改變是轉帳前確認平台名稱、收款帳號與身分資料,並警惕要求代轉或借用帳戶的陌生人。旅行規則不會消除虛擬資產犯罪,但能降低平台成為匿名跳板的空間;制度成敗仍取決於境外合作、資料安全與執法效率,而非表格多填幾欄。