中國混合動力車搶在歐盟配額前湧入 9月出口暴增204%,35萬輛上限改寫車市
中國海關數據顯示9月混合動力車對歐出口接近10萬輛,年增逾2倍;歐中協議擬把首年配額設為35萬輛,車商提前出貨與歐洲產業防衛正面碰撞。
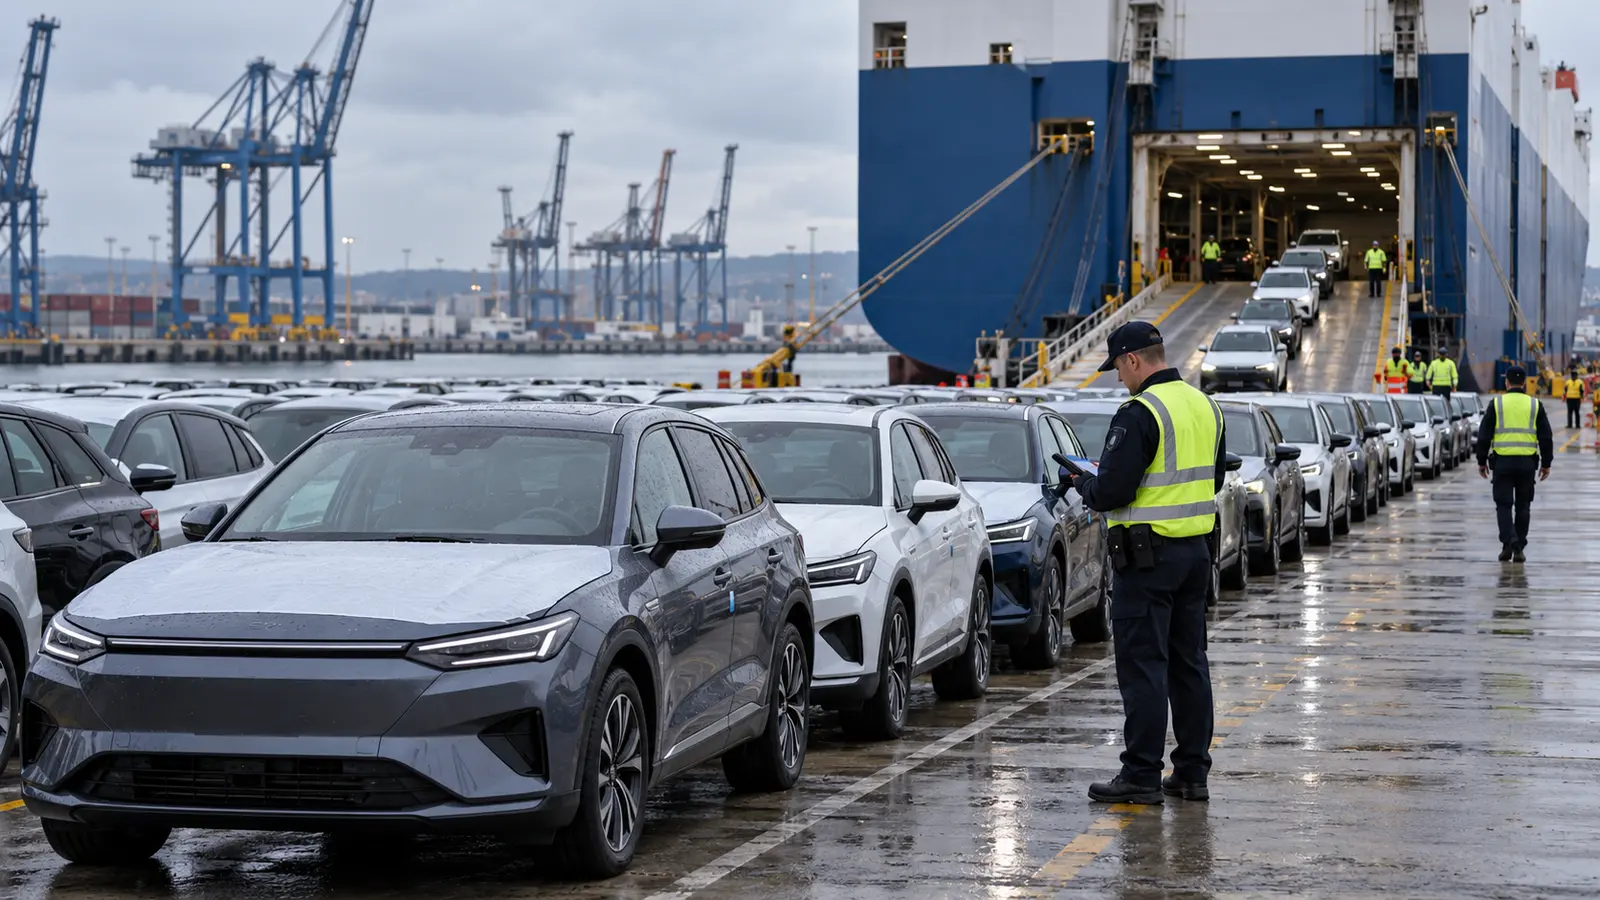
中國海關資料顯示,9月對歐洲出口的混合動力汽車接近10萬輛,月增18.9%、年增204.2%;今年前9個月累計約67萬輛。出貨在歐盟新限制可能生效前加速,顯示車商正把倉儲、航運與通關時間納入策略,盡量在政策窗口關閉前搶占市場。
歐盟與中國談判的安排,首年可能把中國混合動力車進口配額設為35萬輛,之後每年增加6%,措施維持4年,最快12月1日上路。最終執行細節仍需以正式文件為準,但35萬輛明顯低於目前出口速度,足以改變車商定價、經銷與投資布局。
混合動力車成為新的貿易焦點,部分原因是純電動車已面臨額外關稅,車商轉而以插電式或一般油電車維持歐洲成長。這是企業對政策的調整,也暴露以單一動力分類設計防衛措施的侷限:限制純電,資本和產能就會快速移向規則較寬的產品。
歐洲車廠主張,中國企業受益於龐大產能、供應鏈與政策支持,以低價快速擴大市占,威脅本地就業與投資。中國則認為限制削弱公平競爭、抬高消費者成本。兩方爭議不只關於一輛車的售價,而是誰承擔產業轉型、電池供應與減碳速度的成本。
短期搶運可能讓歐洲港口與經銷商庫存上升,若需求不如預期,車商可能促銷降價,二手車殘值與租賃公司風險也會增加。消費者看到便宜新車時,還要考慮零件、維修、軟體支援及未來政策;市場快速擴張若沒有服務網絡,低價未必等於較低總成本。
配額如何分配也會決定市場競爭。如果依歷史出口量分配,大型品牌容易鞏固優勢;若採先到先得,年底可能再次出現集中搶運;若用拍賣或價格承諾,成本又可能轉嫁消費者。歐盟必須公布申請、轉讓與防規避規則,避免有限額卻沒有可預測程序,讓海關裁量與企業遊說取代公平市場。
環境政策也不能在貿易爭端中被遺忘。混合動力車仍使用燃油,不同車型的實際減碳效果取決於電池容量、充電頻率與駕駛方式。歐盟若以產業保護為主卻削弱平價低碳車供給,減排進度可能受影響;中國車商若只用低價擴張,卻不揭露全生命週期排放,同樣難以把出口成長等同綠色轉型。
中國車商可能以歐洲在地生產避開配額,匈牙利等地的工廠與零組件投資因此更重要。歐盟若只限制整車進口,卻沒有明確的在地含量、勞動與補貼規則,生產移轉仍可能只完成最後組裝。產業政策要保護的是研發、供應鏈與工作,而非把海關數字當成唯一成果。
台灣雖不是談判當事方,汽車零組件、電子、晶片與航運仍會受供應鏈重組影響。歐洲車廠加速降成本,可能壓縮供應商報價;中國品牌海外設廠也會重新分配車用電子訂單。業者需要追蹤的不只是整車銷量,還包括原產地規則與軟體、電池的合規要求。
9月204.2%的年增幅很醒目,背後卻是政策截止日前的集中出貨,不能直接外推為長期需求。新配額能否降低貿易摩擦,取決於執行是否透明、是否符合世貿規則,以及歐洲車廠能否利用保護期提升競爭力。若只把進口擋在門外,卻沒有產品與成本改革,4年後壓力仍會回來。