台灣綠能融資擬導入REITs與私募股權 一般投資人能參與、風險誰承擔
經濟部盼把成熟案場從銀行專案融資導向債券、基金與REITs,釋放授信量能;現金流、保固與政策風險仍須透明。
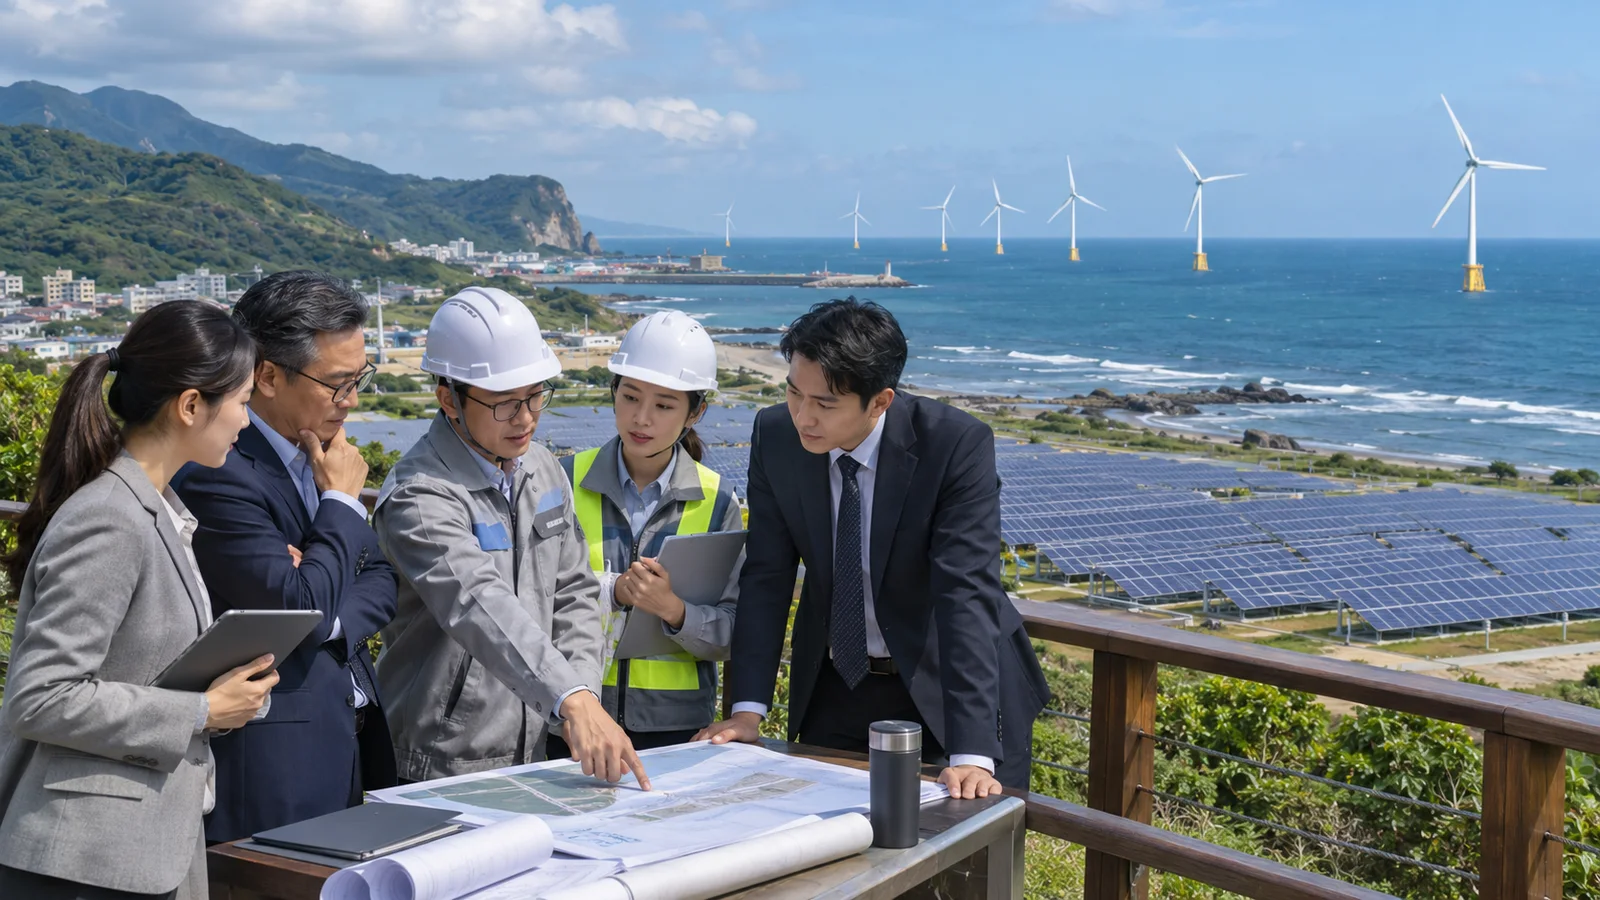
經濟部11月3日在綠能金融與資本市場論壇提出,台灣再生能源資金不應長期只依賴銀行專案融資,可逐步導入私募股權、專案債券、不動產投資信託基金與ETF等工具,讓保險、退休基金與一般投資人參與。政策目標是讓已進入營運期、現金流較穩定的案場轉向資本市場,開發商回收資金後投入新案,銀行也能釋放授信額度。
綠能案場從開發、施工到營運,風險並不相同。開發期可能遇到環評、漁業溝通、土地與併網問題,施工期承受成本、延誤與設備風險,營運後才有售電收入與維修紀錄。銀行通常在專案初期嚴格審查並要求擔保,若成熟資產能被基金或REITs接手,理論上可以把不同階段交給承受能力不同的資金。
今年海能風場完成約589億元再融資,吸引31家金融機構且認購超額,成為政策引用的案例。大型離岸風電有長期售電契約與可量化發電資料,較容易建立現金流模型;小型太陽能、地熱或新技術案場則未必具相同條件。不能因一個大型案成功,就推論所有綠能資產都適合直接包裝成大眾投資商品。
REITs讓投資人以基金受益權參與資產收益,但「不動產」或「基礎建設」名稱不等於保本。風況、日照、設備故障、保險、利率、電價與合約對手都會影響配息;海上設備維修費可能很高,極端天氣也會造成停機。商品說明必須把預估發電與實際發電、維修準備金、債務比例與主要合約清楚揭露。
政策風險也應由發行人承擔並定價。補貼、躉購費率、用地規則或地方審查改變,都可能影響收益。政府若為鼓勵投資而提供過度保證,損失可能回到納稅人;若完全不提供穩定規則,民間資金又會要求更高報酬。較健康的做法是讓法規、併網與許可時程可預測,商業風險則由投資人依透明資訊判斷。
一般投資人還要分辨流動性。公開交易的基金或ETF可能隨時買賣,但底層風場與電站不能快速出售;市場恐慌時,基金價格可能大幅偏離資產估值。若商品採封閉型或私募形式,更可能有鎖定期與較高門檻。銷售端不應只用穩定配息宣傳,必須揭露本金波動、退出方式與費用。
保險與退休基金適合長期資產,卻肩負保戶與勞工的未來給付,投資治理要更嚴格。基金管理人應證明案場估值、關係人交易與利益衝突受到獨立監督,不能讓開發商把品質較差或負債過高的資產轉售給長期資金。外部信評、工程查核與持續資訊揭露,是資產證券化能否被信任的基礎。
民眾參與能源轉型不只等於購買金融商品。地方居民是否分享收益、漁業與生態衝擊是否被處理、設備退役與廢棄物誰負責,都會影響案場能否長期運作。若資產被切成多層基金與受益權,責任反而可能變得模糊,發行文件應保留營運商、管理人與最終責任主體的清楚關係。
經濟部目前提出的是資金市場方向,REITs基金架構修法、產品審查與投資人保護仍需完成。成功標準不應只是募到多少錢,而是新工具是否降低整體融資成本、讓成熟案場穩定營運、把風險留在能承擔的一方,並讓投資人看懂收益來自售電而非不斷吸收新資金。當現金流、風險與責任都可核對,民間資本才可能成為能源轉型的長期支柱。