台積電淨利估衝7463億元 15日法說揭曉能否連6季創高
16名分析師預估第3季獲利年增約65%。AI晶片需求把先進製程與CoWoS推到產能前線,美國擴廠成本則牽動這波成長能留下多少利潤。
台積電第3季淨利有望再創紀錄。路透社引述LSEG彙整16名分析師的估算,單季淨利上看7463億元、年增約65%,若實際結果高於上一季的7065.6億元,就會連續6季刷新獲利高點。台積電將於10月15日公布財報並舉行法說,AI訂單帶來的成長與擴廠成本將同場揭曉。
7463億元是分析師的SmartEstimate預測,正式淨利尚待公司公告。台積電第3季營收已年增約50%,為獲利創高提供基礎;但營收轉成淨利的幅度,還受到毛利率、匯率、產品組合與海外廠初期成本影響,財報將把這些差異攤開。
AI加速器持續拉動先進製程。輝達和雲端運算客戶增加算力投資,訂單不只需要晶圓,也需要能把運算晶片、記憶體及其他元件組在一起的先進封裝。對台積電而言,製程和封裝必須同時交貨,少了其中一道,客戶的資料中心就難以按計畫建置。
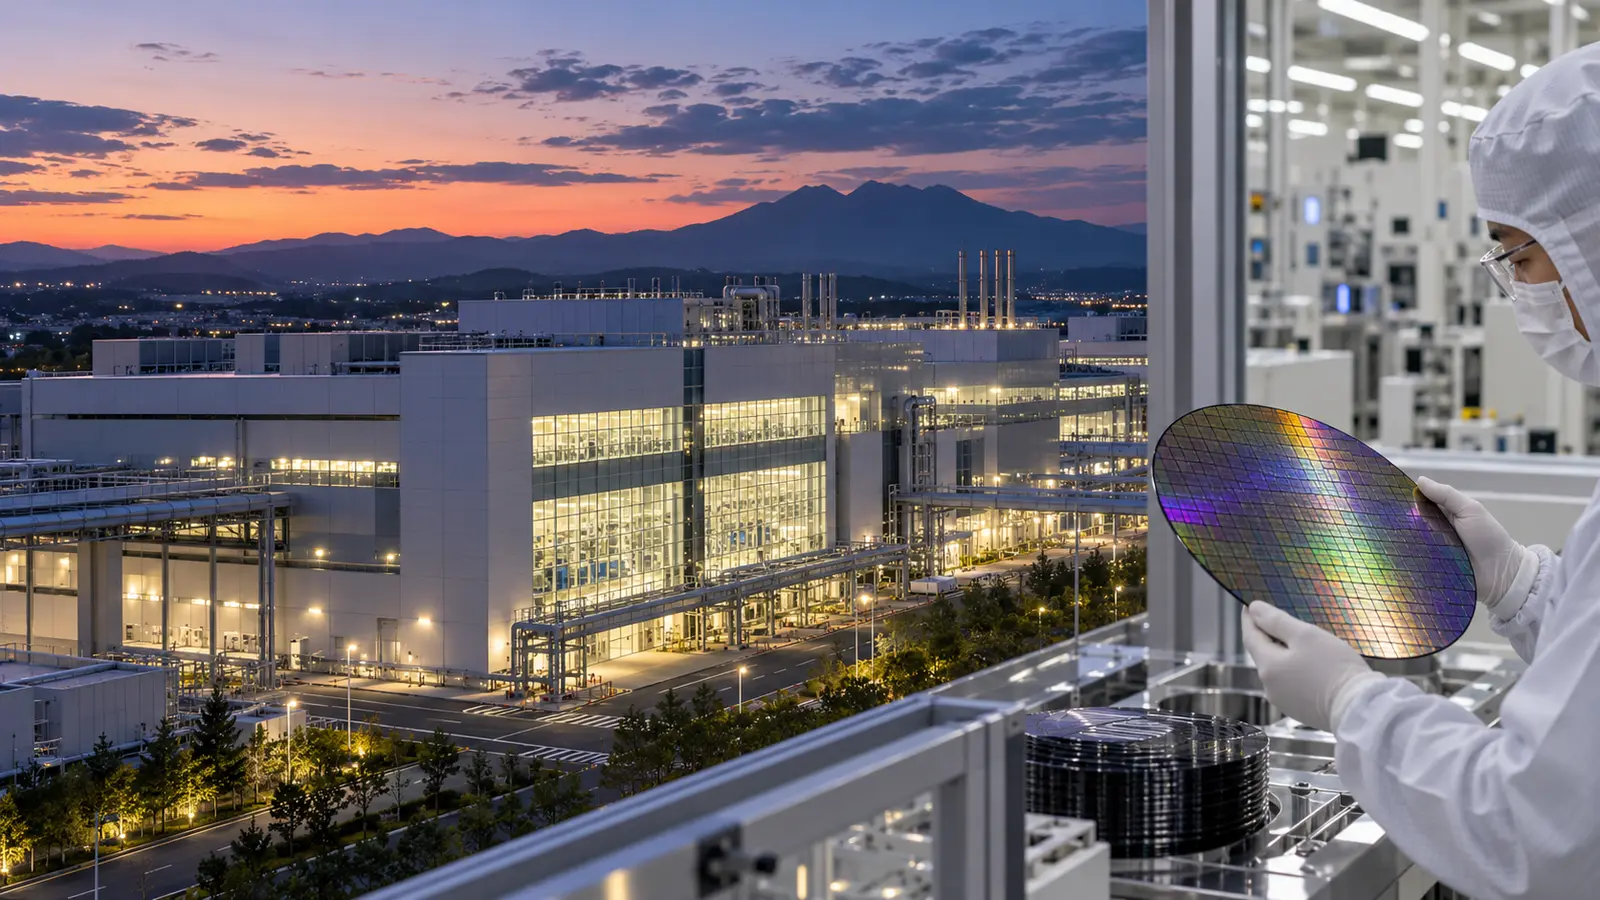
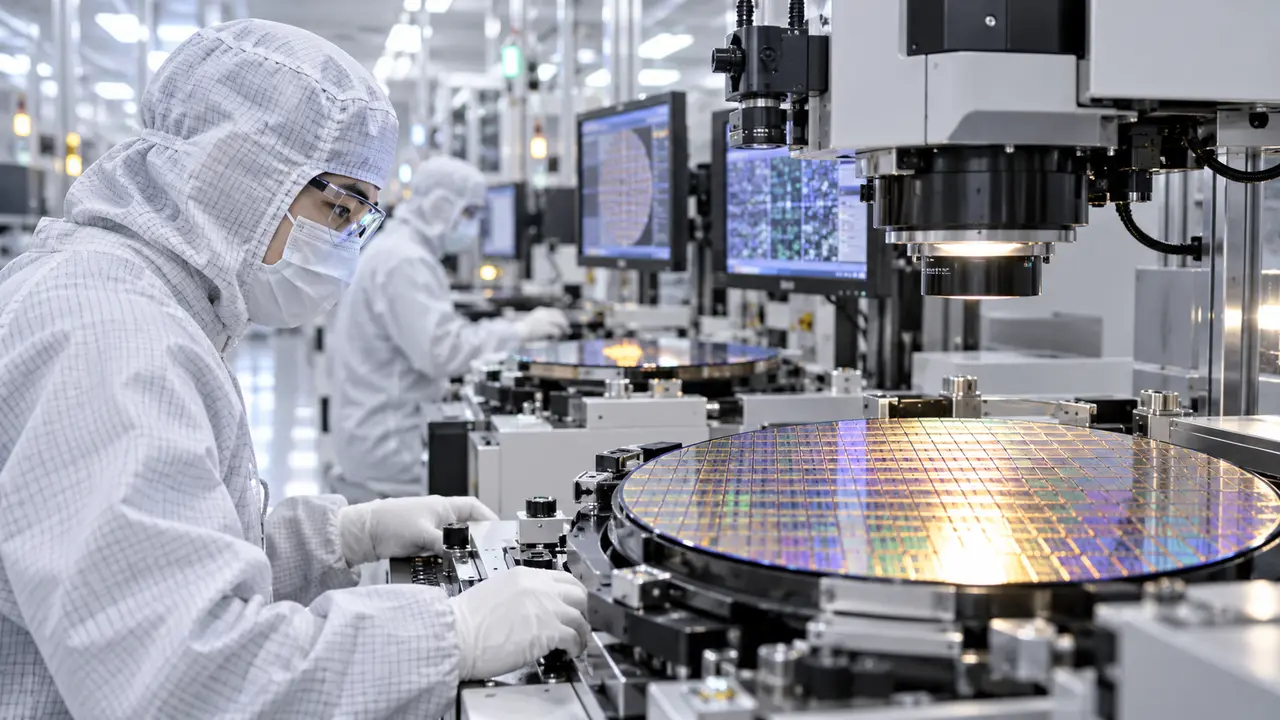
CoWoS正是這條供應鏈的重要環節。台積電技術資料說明,這種封裝把運算晶片與高頻寬記憶體(HBM)整合,縮短資料傳輸路徑,支援高效能運算。晶片完成晶圓製造後,還要經過封裝與測試,才能成為可交付的AI產品。
因此,晶圓需求旺盛和封裝產能充足是兩件相連的事。封裝供給吃緊時,客戶即使取得運算晶片,也可能等待整合出貨;擴大CoWoS產能則要配合設備、材料與測試能力。先進封裝的交付節奏,已和製程技術一樣牽動訂單實現。
分析師也預期管理層可能調整全年營收展望。摩根士丹利分析師認為,強勁的3奈米需求可望讓成長目標從「超過40%」提高至40%到45%區間。這項市場預期將在15日與公司正式說明對照,並影響對第4季及2027年訂單的判斷。
美國布局帶來另一組數字。台積電在亞利桑那的投資規模已擴大至2650億美元,其中包含7月宣布追加的1000億美元;德州也被報導為長期擴產評估地點。新廠設在哪裡、何時投入量產,會改變資本支出、折舊與客戶供應安排。
靠近美國客戶有助分散地緣政治風險,但新廠需要建置在地供應商、培訓員工並承擔初期成本。海外廠從興建到穩定量產存在時間差,出貨增加之前,部分費用就已發生。管理層對海外營運和毛利率的說明,因而和創高的淨利數字同樣受到市場關注。
台積電今年股價已反映不少AI成長預期,財報比較的基準也從去年獲利,延伸到分析師設定的新高。單季營運好轉若已被市場納入定價,法說中的需求速度、產能缺口和成本變化,就可能比年增率本身更左右資金判斷。
這波訂單也沿著台灣設備、材料、封裝測試及伺服器供應鏈傳遞。台積電增加產能需要電力、土地與人才,供應商則依交付時間安排投資;大客戶的資本支出一旦調整,影響也會順著相同鏈條回傳。AI景氣擴張愈快,供應鏈對交貨節奏的依賴就愈深。
15日法說將讓目前的獲利預測,接上公司的實際財報與營運展望。7463億元代表市場對AI需求的高度期待,CoWoS交付與海外廠成本則決定這些訂單能留下多少利潤。創高紀錄之外,台積電正在擴張的,是一套必須把製造、封裝和全球產能同時接上的供應能力。