歐洲天然氣庫存降至2013年來最低 IEA警告全球供需緊繃恐延續到2027
歐洲以較低緩衝進入冬季,IEA並估2026年全球LNG供應減少約3%;天候、亞洲需求與運輸中斷都可能放大價格波動。
國際能源總署警告,歐洲即將進入冬季,天然氣庫存處於2013年以來同期最低水準,較薄的緩衝可能讓全球市場緊繃延續到2027年。IEA同時預估2026年全球液化天然氣供應將減少約3%、接近200億立方公尺。庫存低不等於歐洲一定缺氣,但意味遇到寒冬、設施故障或運輸中斷時,可用來吸收衝擊的餘裕明顯縮小。
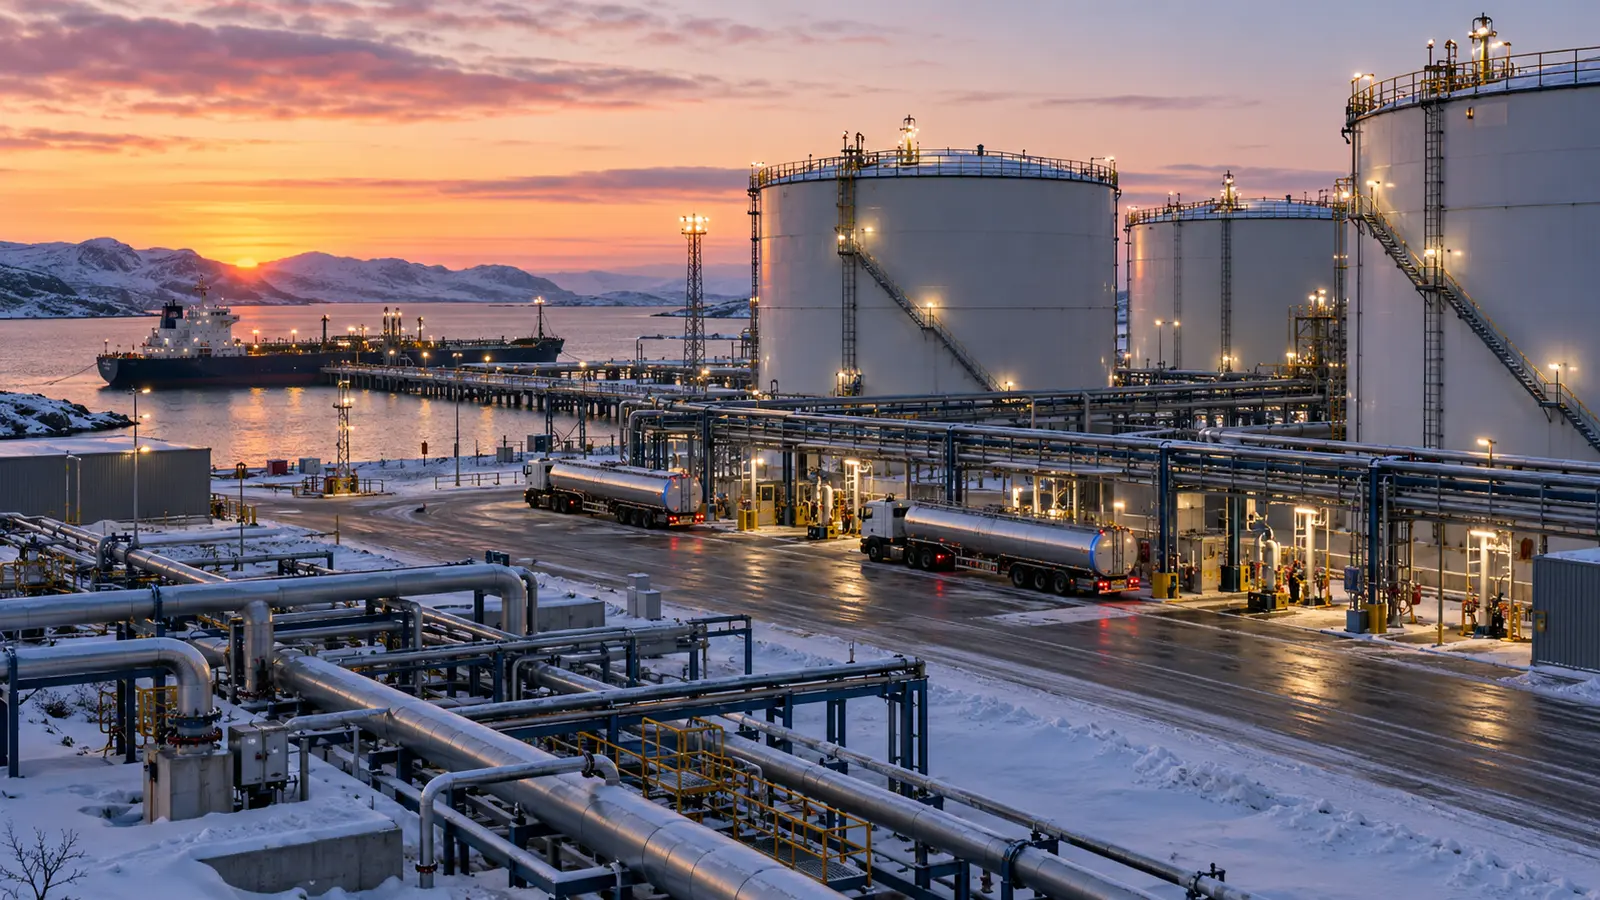
天然氣庫存的作用類似季節性保險。歐洲通常在春夏需求較低時注氣,冬季供暖與發電需求上升後再提取。若冬前庫存低,市場需要在寒冷月份持續進口更多管線氣與LNG,價格會更容易受到船期、港口、風力發電與亞洲競標影響。單看庫存百分比還不夠,也要看提取速度、地區管線與各國儲氣分布。
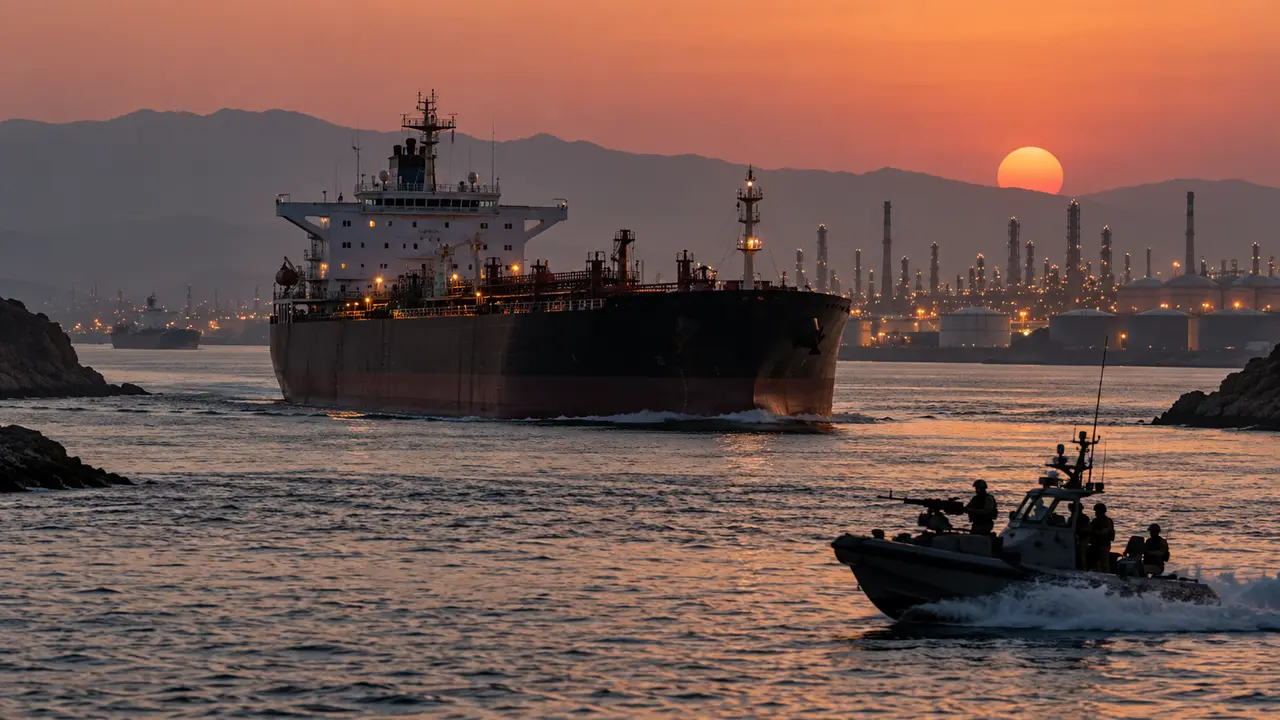
歐洲在俄烏戰爭後大幅降低俄羅斯管線天然氣依賴,轉向美國、中東與其他地區的LNG。這提高來源多元性,也把價格更緊密地連到全球市場。亞洲出現熱浪或寒潮時,買家可能提高報價搶同一批貨;巴拿馬運河、紅海或荷莫茲海峽若受阻,航程與運費也會增加。能源安全因而從單一供應商風險,轉成全球物流與價格風險。
IEA估計LNG供應下降,可能與出口設施延誤、既有產能維修及地緣衝突有關。新液化與接收站需要多年建設,短期無法靠宣布投資立刻增加冬季供應。歐洲可以透過節能、跨國互援、需求反應與替代發電降低壓力,但煤與燃油替代會增加排放,核能與再生能源也受設備、天候和政治限制。
價格上升最先影響能源密集產業與家庭帳單。化肥、玻璃、鋼鐵、化工與食品加工使用大量天然氣,成本增加可能導致減產或轉嫁。家庭是否立即感受,取決於零售合約、政府補貼與價格調整頻率。補貼可以暫時緩衝,若沒有針對最需要者,財政成本會很高,也可能削弱節能誘因。
台灣雖不使用歐洲儲氣設施,仍會受全球LNG競爭影響。台灣天然氣高度依賴海運進口,歐洲在冬季大量採購可能推高現貨價格與運費,進而影響台電燃料成本、工業用氣與國營事業財務。長約能降低部分波動,卻不能消除到港、港口與極端天候風險;接收站與儲槽容量仍是本地供應韌性的實體限制。
市場也可能過度反應。庫存低的消息會推升期貨風險溢價,但若冬季溫和、再生能源發電較高或工業需求疲弱,實際提取可能低於預期,價格又會快速回落。企業與政府不宜只依單一情境採購,可用分批、長約與現貨組合分散風險,同時公布成本假設,避免價格回落後仍由消費者承擔過高鎖價。
能源安全與減碳並非完全對立。提升建築保溫、熱泵效率、電網互聯與儲能,都能降低天然氣尖峰需求;相反地,只增加LNG碼頭但沒有需求管理,可能形成昂貴閒置資產。政策需要分清楚短期備援與長期轉型,保留足夠應急能力,也避免用一次危機合理化無限期擴張化石燃料。
IEA的警告是風險情境,不是對停電或價格的精確預言。未來幾個月應看歐洲每日庫存提取、氣溫、LNG到港、亞洲需求與主要管線運作;對台灣則要看長約覆蓋、接收站維修及燃料成本如何反映電價。當庫存緩衝變薄,最有效的準備不是製造恐慌,而是把供應來源、節能工具、價格保護與緊急調度提前安排。