台灣住宅地震險投保率39.93% 還有近6成住宅沒保,紅單屋臨時住宿可領10萬元
截至9月底有效保單385萬1313件,非貸款保單增至55萬件;各縣市落差明顯,連江5.62%、桃園48.78%,基本保險仍有理賠範圍與上限。
住宅地震保險基金公布,截至2026年9月30日,全台住宅地震基本保險有效保單385萬1313件,以住宅戶數964萬4007戶計算,平均投保率39.93%,累積責任額約6.48兆元。這代表投保率已接近四成,也代表近六成住宅沒有這項基本保障。台灣地震頻繁,沒有房貸的老屋與已清償房貸住宅,反而更容易在保單中斷後留下缺口。
各地差距很大。桃園投保率48.78%、新竹48.04%、新北46.49%、台中45.18%,連江只有5.62%,雲林22.12%、澎湖22.71%、台東23.46%。投保率不能直接等同建築風險,因為人口、房貸比例與住宅型態都會影響數字;但低投保地區一旦遭遇大震,家庭復原更仰賴存款、政府救助與地方財政,風險沒有消失,只是轉給災後社會承擔。
地震基金特別推動非貸款案件,件數已由十年前約23萬增至55萬。房屋辦理貸款時,銀行通常要求投保住宅火險並附加地震基本保險,因此有房貸者較容易維持保障;貸款還清後,若屋主沒有續保,最需要保護的自有資產可能在不知情中失去保障。屋主應檢查保單到期日與續保方式,不要把過去繳過保費誤認為終身有效。
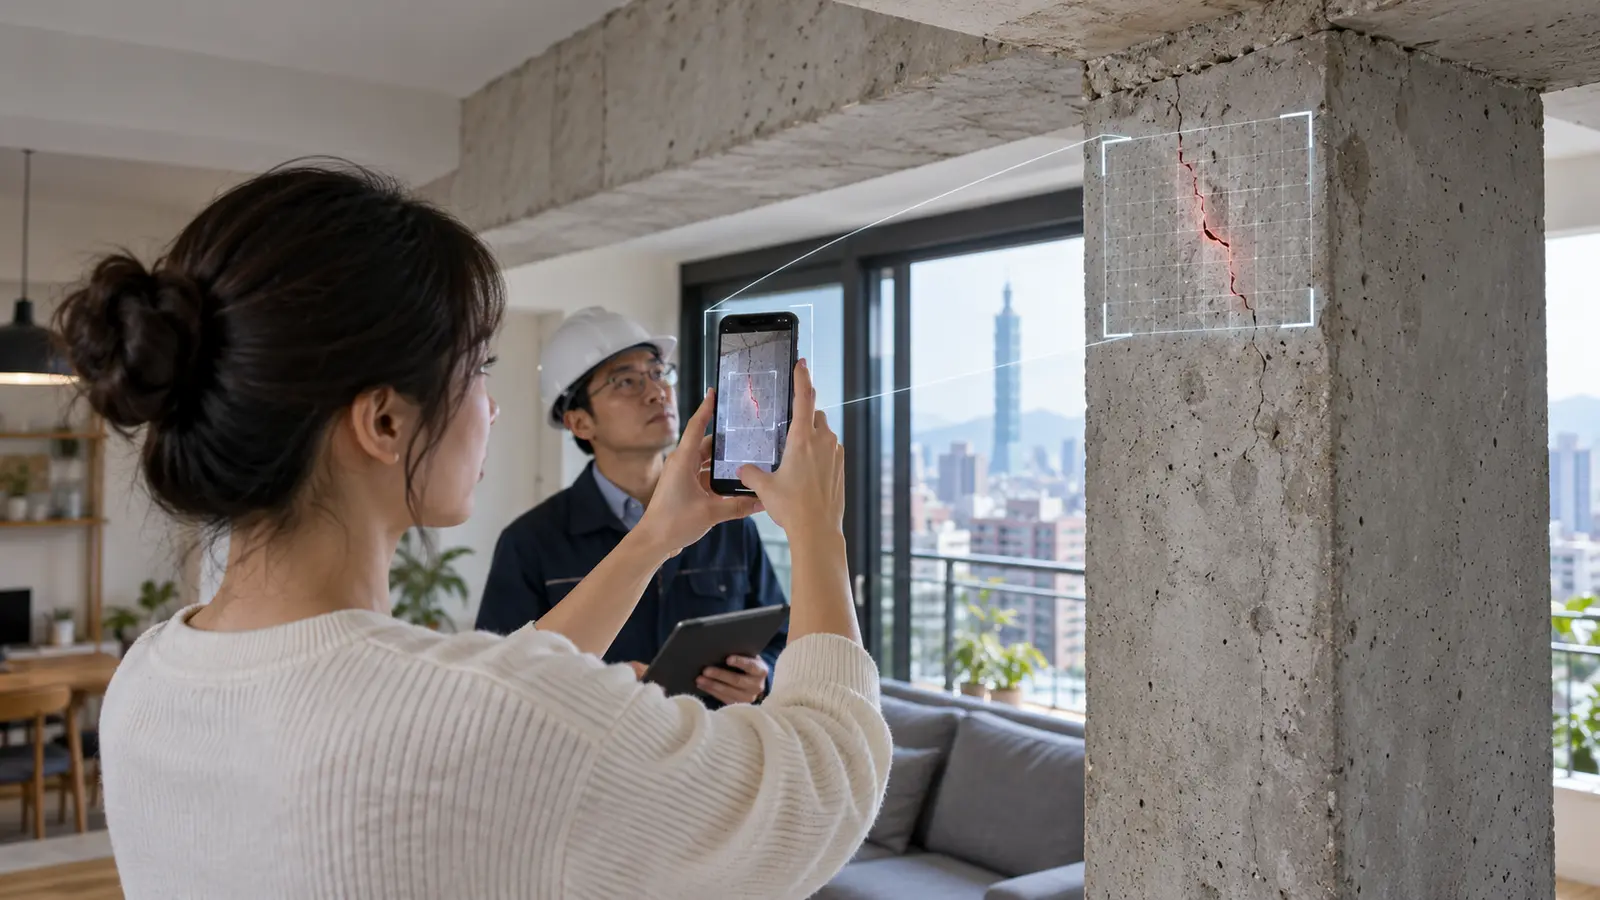
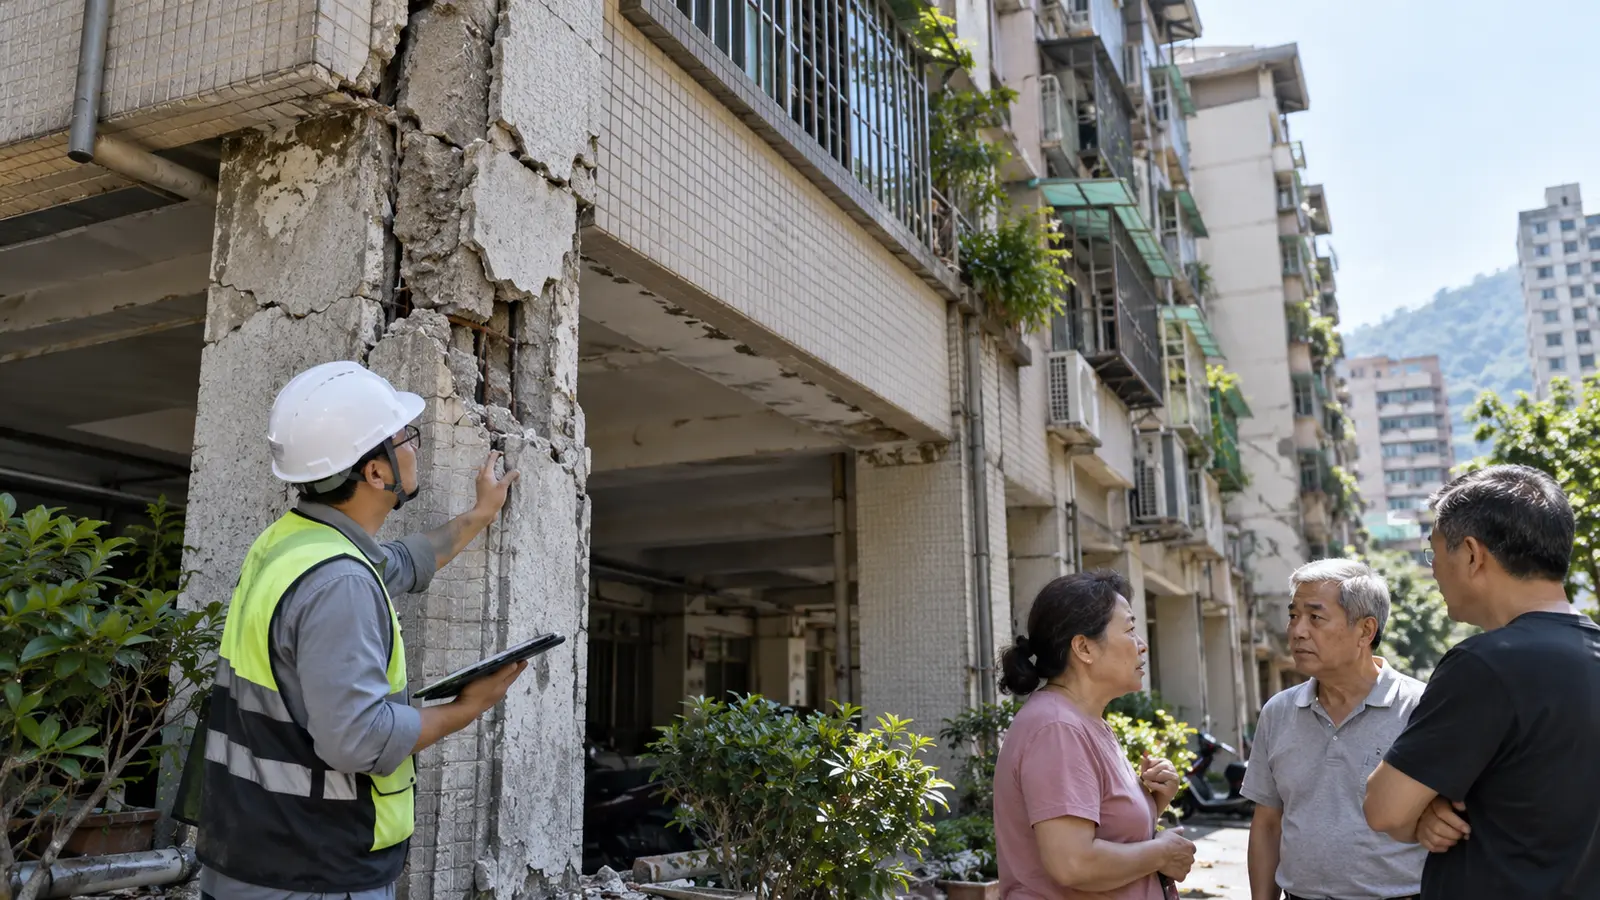
基本地震險不是所有裂縫都賠。制度主要保障住宅因地震造成全損或達到規定的嚴重程度,理賠判定涉及建物結構、危險標誌與專業評估。自2025年7月15日起,政府張貼紅色危險標誌、住戶必須緊急撤離時,臨時住宿費用給付範圍擴大,可給付10萬元。黃色標誌、室內裝潢、家具損失與營業設備,是否涵蓋要看其他附加保險,不能一概而論。
消費者投保前應先弄清楚建物、動產與裝潢的差別。公寓大樓的公共結構受損,不等於每戶室內財物都有保障;透天厝的重建成本也可能高於基本保險上限。保險公司與業務員有責任用具體情境說明,不該只用「地震有賠」帶過。屋主可依房屋重置成本、家庭現金與所在地風險,評估是否加保超額地震、輕損或動產保障。
投保率偏低也與價格認知和資訊斷裂有關。有些人認為政府災後一定會補助,有些人以為管委會已替全棟投保,也有人不知道房貸清償後保單是否續存。政府救助通常有資格、損害程度與預算限制,不是保險替代品;管委會投保的公共意外或火險,也未必涵蓋個別住戶。地震基金應與地方政府、地政及金融機構合作,在貸款清償、房屋移轉和保單到期時主動提醒。
數字公開後,地方政府也應把保險與耐震改善分開處理。保險提供災後資金,不能補強脆弱結構;耐震評估與修繕降低倒塌風險,也不能替代重建費用。低投保率又有大量老屋的縣市,需要同時推動評估、補強、避難與保險教育,而不是用一場宣導活動把責任交給住戶。
租屋族與社區管委會也不該被排除。房東是否投保會影響建物重建能力,房客的家具與臨時安置卻可能需要自己的保障;管委會可建立住戶可查的公共保險清冊,說明承保範圍、期限與不足,避免震後才發現全棟與個別住家的保障互不銜接。
39.93%的投保率顯示制度已有規模,卻還沒有成為多數住宅的基本配置。家庭最務實的作法,是找到現有保單,確認地址、被保險人、到期日、保額與臨時住宿條件,再依房屋狀況補足。政府則要把各縣市差距、理賠速度與拒賠原因持續公開,讓投保不只是買一張看不懂的文件,而是災後確實能動用的復原資源。