台灣PCB產值破兆元:AI伺服器、載板與玻纖布供應鏈
台灣PCB 2026年產值估達1兆1365億元、年增24.2%。整理AI伺服器需求、載板、銅箔基板、玻纖布與擴產風險。
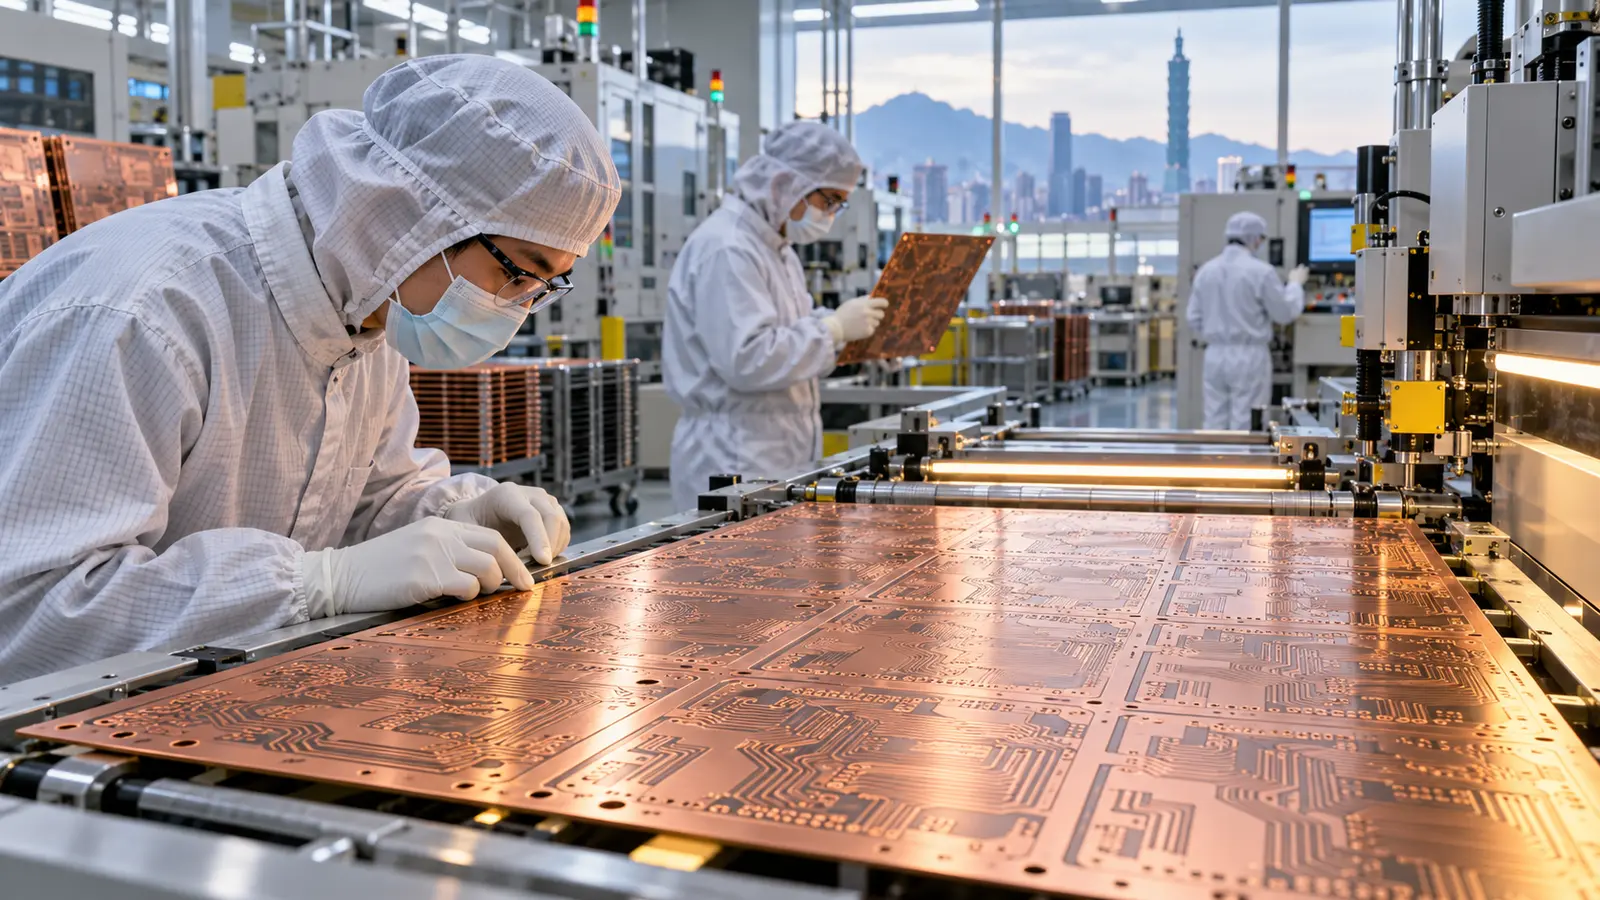
台灣電路板協會預估,2026年台灣PCB海內外總產值將達1兆1365億元、年增24.2%,首次跨過兆元。上半年產值5247億元、年增23.9%,第二季單季2791億元、增加27.9%。成長核心不是一般消費電子全面復甦,而是AI伺服器、高速網通與記憶體設備需要更高層數、更高密度及更耐熱的電路板。
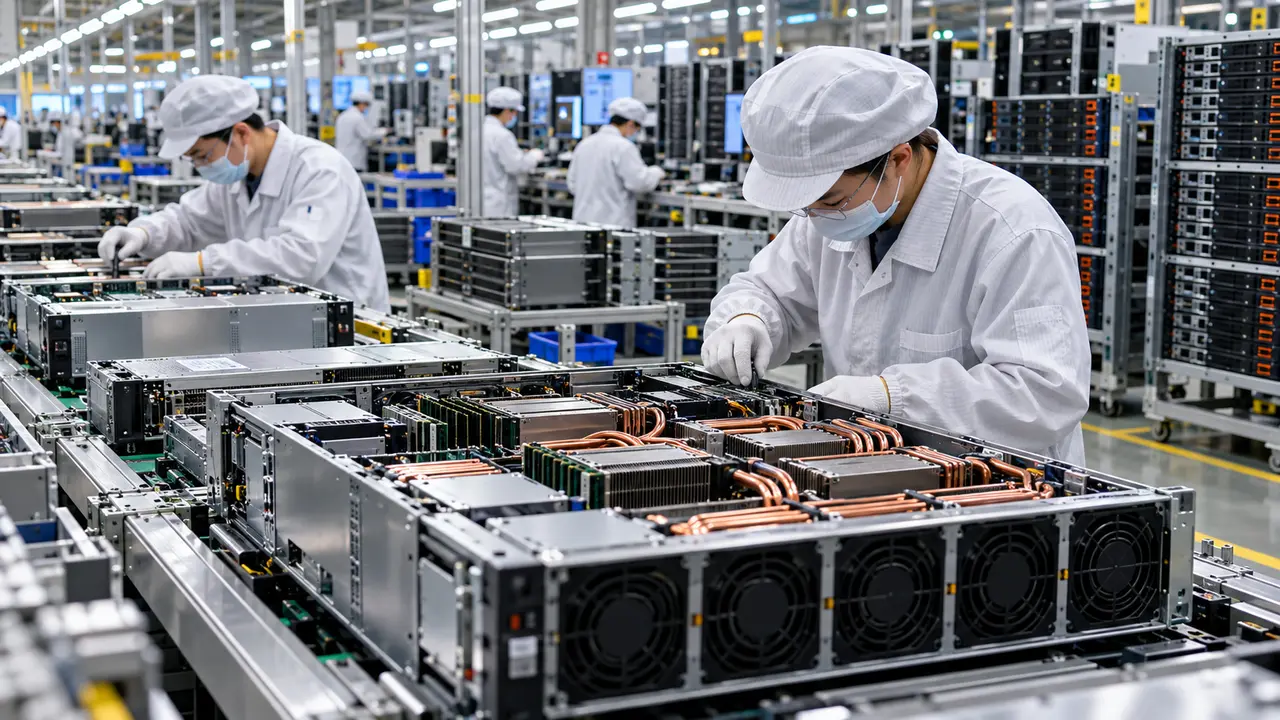
PCB位在晶片與整機之間,負責承載元件、傳遞電力與高速訊號。AI伺服器運算量與功耗提高後,載板、高層數板與高密度互連板的面積、層數及材料規格都提升。同一台設備使用的板價與加工難度增加,因此伺服器出貨成長會被放大成更高產值,而不是單純多賣幾片板。
成長已向上游擴散。上半年台灣PCB材料海內外產值2716億元、年增38.6%,高頻高速銅箔基板、玻纖布與銅箔供應吃緊,原料成本推升價格;設備產值460.8億元、年增27.8%,機械鑽孔設備與鑽針增幅明顯。對供應商而言,這是訂單,也是良率與交期的壓力測試。
高階產品不像標準板可以迅速複製產能。新材料需要客戶認證,鑽孔、壓合、線路與測試設備也有交期;廠商擴產太慢會錯失訂單,擴得太快又可能在AI投資降溫後背負折舊。全年24.2%的產值成長包含數量、規格與價格效果,不能全部當成終端需求永久增加。
台灣業者的海內外產值也不等於全在台灣生產。供應鏈在中國、東南亞與其他地區設廠,總部研發、高階製造與海外量產如何分工,會影響本地就業、用電與投資。產值首度破兆是產業規模里程碑,政府仍要拆開境內生產、海外生產及附加價值,才能判斷台灣實際得到多少。
AI客戶集中是另一個風險。雲端服務商削減資本支出、晶片平台改版或伺服器架構轉換,都可能讓既有板材規格快速變化。供應商若只依賴單一客戶或單一平台,前一年的滿載可能轉成下一年的庫存。共同封裝光學、玻璃基板與衛星通訊帶來新機會,也要求更高研發支出。
缺料與漲價會沿供應鏈傳到伺服器品牌和資料中心,但議價能力並不平均。大型廠能用長約鎖料,小廠可能承擔現貨價格與交貨違約風險;客戶要求降價時,材料成本又未必同步下降。產業公協會若能公布供需與價格區間,並協助中小供應商共同驗證材料,可減少只有少數大廠分享成長。
兆元產值證明台灣仍掌握AI硬體關鍵環節,真正決勝點會從「有沒有訂單」轉成「能否穩定量產下一代規格」。企業需要把高階製造、材料研發與人才留在核心據點,同時分散能源、地緣與客戶風險。若只把缺貨帶來的漲價算成競爭力,景氣反轉時很快會暴露;能持續提高良率與不可替代性,兆元才不只是一次高峰。