SK海力士:記憶體恐缺到2030年 HBM、DRAM產能賣到2029,手機電腦會更貴嗎
AI伺服器需求推升HBM與高階DRAM,先進製程難度與新廠工期限制供給;短缺不等於所有記憶體同步上漲,產品世代、合約與終端需求仍會分化。
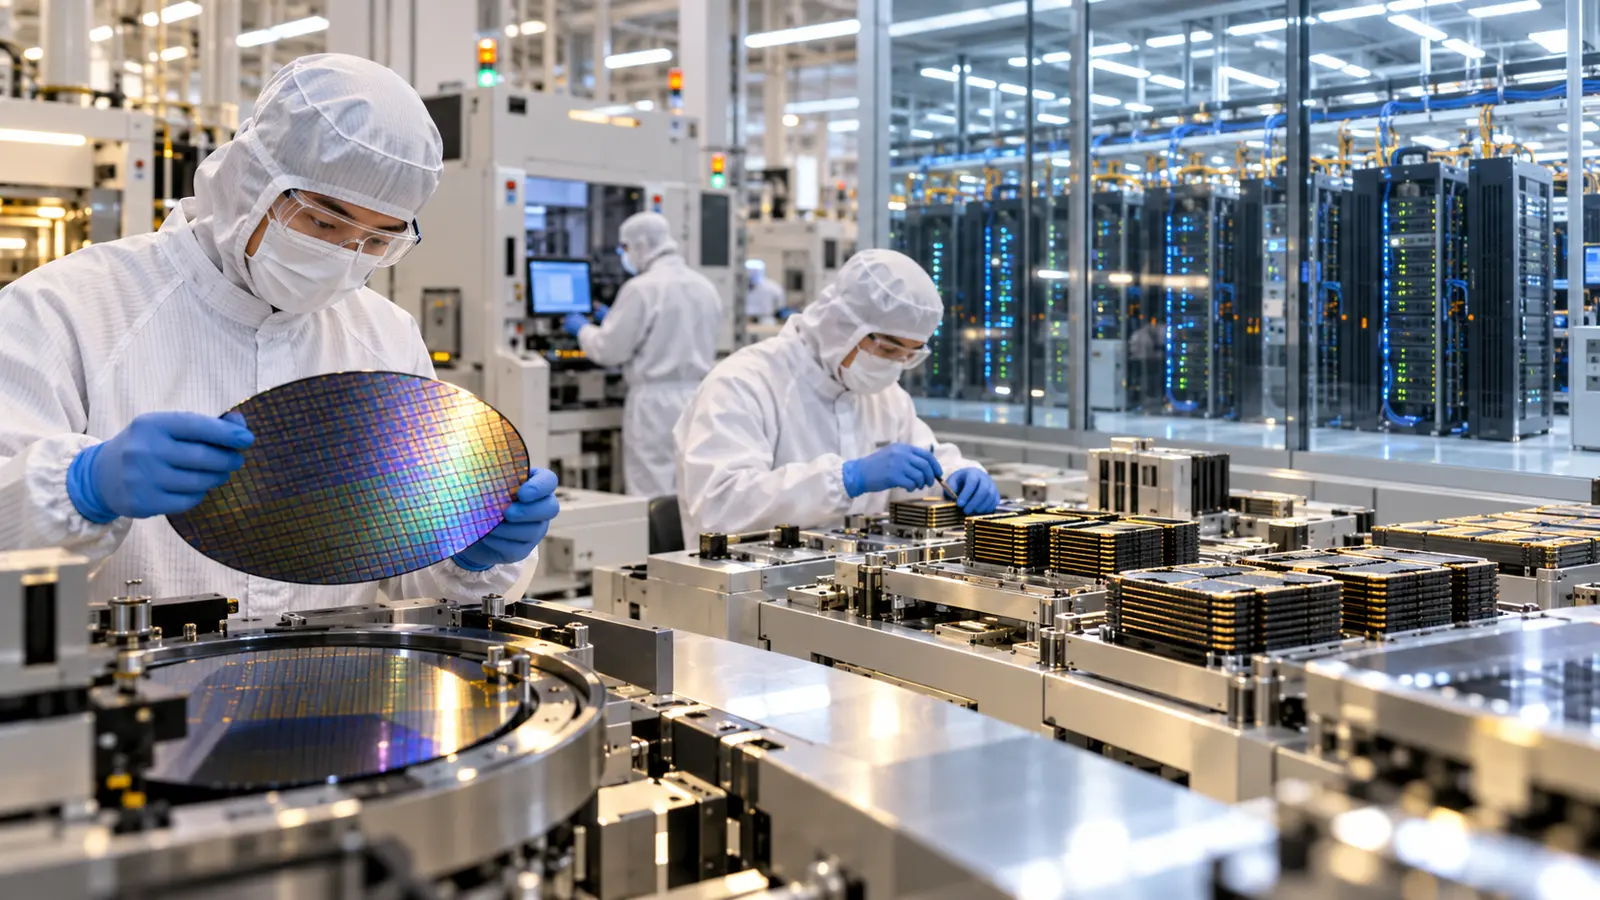
南韓SK海力士在第3季財報說明會表示,旗下高頻寬記憶體HBM與DRAM產能已大致售到2029年,供不應求結構可能延續至2030年。公司認為AI資料中心、企業導入與自駕、機器人等實體AI擴大記憶體需求,而先進製程技術難度、新廠建設時間與良率限制,使供給無法快速追上。這是一家主要供應商的展望,不是所有產品價格必然連漲四年的保證。
HBM是把多層記憶體堆疊、以高頻寬連接AI加速器的關鍵元件,生產需要先進封裝、測試與良率管理,不能把一般DRAM產線立即全部改成HBM。當HBM利潤較高,廠商可能把資本與晶圓優先分配給AI產品,傳統伺服器、電腦與手機記憶體的供給也會被間接擠壓。這種排擠效應比「全球缺晶片」四個字更能解釋價格壓力。
公司同時公布第3季營收超過100兆韓元、營業利益大幅成長,顯示高價與滿載已轉化為獲利。長約能讓供應商安排投資,也可能讓大型客戶優先鎖住產能;規模較小的伺服器商、消費電子品牌與通路則承擔現貨價格波動。市場集中度愈高,合約透明與客戶分配原則愈重要。
手機與筆電不一定立刻同步大漲。終端售價還包含處理器、面板、電池、組裝、匯率與品牌策略,入門產品可透過降低容量、延後換代或改用不同規格吸收成本。高階AI手機、電競筆電與工作站更依賴大容量高速記憶體,價格與供貨受影響可能較早。消費者應看實際規格和需求,不必因「缺到2030」提前囤貨。
台灣供應鏈既有機會也有風險。晶圓代工、封裝測試、載板、散熱、設備與伺服器組裝可受惠AI投資,但記憶體成本上升會壓縮品牌與系統廠毛利。若客戶把大部分預算投入記憶體與加速器,其他零組件可能遭到砍單。企業不能只用AI總需求樂觀推估,還要追蹤產品組合、長約義務與現金流。
供應商宣稱長期短缺,也可能促使競爭者擴產。新產能在數年後同時開出,如果AI投資回報不如預期,市場可能由短缺迅速轉為過剩。記憶體產業過去多次經歷景氣循環,價格高漲時的資本支出往往埋下下一輪下跌。投資人應分辨已簽長約、意向需求與真正交付,不能把2029年售罄直接等同無風險獲利。
政府若把記憶體視為關鍵供應鏈,政策也不能只補貼擴廠。電力、用水、人才、先進封裝、材料與設備出口管制都會決定產能是否如期落地;大型工廠的能源與環境成本則需要公開。單純追求本地化可能提高成本,較實際的韌性做法是多元供應、戰略庫存、可替代設計與透明的長期採購。
企業採購端可降低風險的方法,不是無限制囤貨。過度下單會放大短缺,也可能在需求回落時形成庫存跌價;較穩健的做法是把長約、現貨與第二供應商分開配置,並讓產品設計能支援不同容量或規格。財報若只公布訂單金額,投資人也應檢查預付款、取消條款與庫存週轉。
SK海力士的訊息顯示AI熱潮正把記憶體從週期商品推向策略資源,但2030年前仍會經過多次需求、技術與投資修正。消費者不必把企業展望當成漲價通知,企業也不能把滿單當成永久護城河。真正需要追蹤的是HBM良率、新廠投產、長約占比與終端AI服務能否帶來收入,這些才會決定短缺延續多久。