加州第40號提案投票 向億萬富翁一次課5%財富稅、醫療財源成焦點
11月3日選民將決定全美首見的州級億萬富翁財富稅;官方估計可在數年內增加數百億美元,也可能每年流失不到10億美元所得稅。
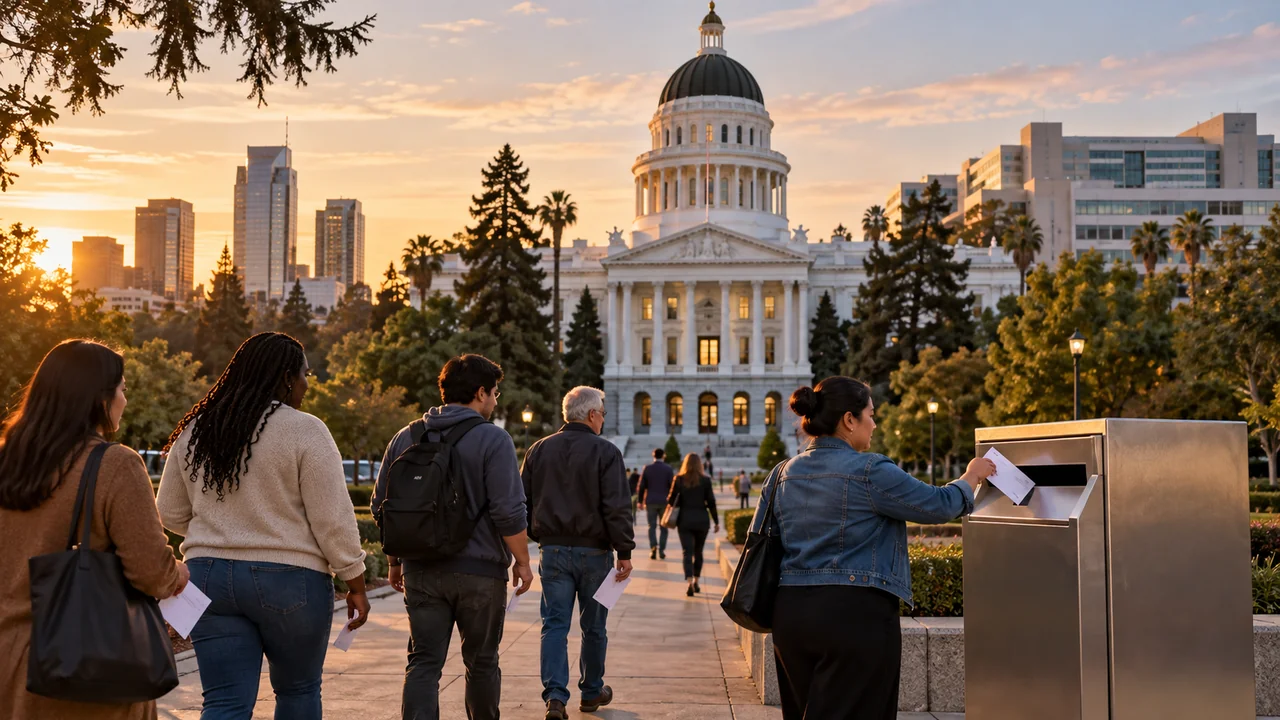
加州選民11月3日除了選人,也要決定是否向億萬富翁一次課徵淨資產5%的財富稅。第40號提案適用於2026年1月1日居住在加州、資產超過10億美元的個人與信託,稅收主要投入醫療。若通過,加州將成為美國第一個實施此類州級億萬富翁財富稅的地方。
官方選民指南估計,稅收將在數年內帶來數百億美元的暫時性收入,但也可能因富豪遷移、調整資產或改變所得安排,使州政府每年少收不到10億美元的所得稅。支持與反對陣營爭論的核心,正是一次性巨額收入能否抵過長期稅基流失。
課稅基礎不是薪資或一年所得,而是個人的淨資產,包括企業持股、投資與其他財產扣除負債後的價值。非上市公司、複雜信託與難以即時交易的資產如何估值,會比一般所得稅更困難;納稅人也可能必須在沒有出售資產的情況下籌措現金繳稅。
提案支持者把醫療財源放在最前面。聯邦醫療支出縮減後,加州面臨保險與公共醫療壓力,支持陣營主張,財富在科技與金融繁榮中快速集中,最富有的一小群人應為公共服務負擔更多。官方摘要列出的支持者包括聯邦參議員桑德斯與醫療照護工會。
反對陣營則不只來自富豪。加州醫師協會、兒童醫院協會、教師與消防等團體也出現在反對名單,理由包括一次性稅收無法填補持續性的醫療缺口、收入用途與問責不足,以及富豪離州後會侵蝕原有所得稅。州長紐松也表態反對。
Google共同創辦人布林等反對者投入超過2.05億美元阻止提案通過,使這場公投成為資金規模龐大的政策戰。巨額宣傳費本身會加深選民對財富影響政治的疑慮,卻不能替代制度分析;選票要決定的是具體稅制,不是對某一位富豪的喜惡。
加州財政高度依賴高所得者繳納的個人所得稅,景氣和股價變化已會造成歲入劇烈波動。財富稅若促使少數大戶改變居住地,損失可能年年出現;若多數人留下,5%一次性收入就能提供龐大醫療資金。兩邊都建立在納稅人行為反應上,差別在對遷移規模的估計。
適用日設定為2026年1月1日,也是在防止選民投票前搬離就完全避開稅負。這種追溯式設計會面臨法律與執行爭議,尤其涉及居住認定、跨州資產與信託安排。提案以憲法修正和法律並行,若過關,行政規則、估值與訴訟可能延續多年。
官方指南也清楚列出,這筆收入不適用加州憲法部分學校經費與支出上限要求,主要用途因此成為選戰焦點。對支持者而言,排除既有限制能把資金更快送進醫療;對反對者而言,例外規定削弱通常的預算約束。選民面對的不是抽象的「要不要富人多繳稅」,而是一套連同收入分配與憲法例外一起表決的制度。
一次性收入如何支應長期醫療,也是一道預算難題。把臨時資金用於設備、積欠支出或過渡計畫較容易控制;若用來永久擴大服務,稅收用完後仍要找到穩定財源。支持陣營強調緊急缺口,反對陣營則抓住持續性問題,兩者指向的時間尺度不同。
第40號提案已經把美國長期停留在口號層次的財富稅,變成選民可以直接決定的條文。5%看似簡單,真正影響取決於誰被認定為加州居民、非流動資產如何估價、稅款分幾年收取及醫療支出如何公開。公投結果不只改變約200名億萬富翁的稅單,也會成為其他州評估財富稅可行性的現實案例。