AI算力設施擬納重大公建免稅範圍 5年營所稅優惠門檻與公共回饋一次看
財政部預告修法,把AI算力設施營運與勞務所得納入免稅項目;重大公建仍需符合投資、算力、對外服務及促參核准條件。
財政部預告修正重大公共建設免納營利事業所得稅辦法,新增AI算力設施的營運所得與勞務所得,讓符合促參法重大公共建設資格的民間機構可適用5年營所稅優惠。草案也納入勞工育樂中心與部分住宿式長照機構所得。這不是所有資料中心自動免稅,而是完成核准且符合規模與服務條件的特定促參案件。
今年3月公布的重大公共建設範圍,要求AI算力設施投資總額不含土地達3億元以上,並在32位元浮點運算精度下,總算力達每秒15千兆次浮點運算,也就是15 PetaFLOPS以上。政府把算力視為數位基礎設施,希望用租稅誘因吸引民間建置,而非只由公部門採購設備。
國發會資料顯示,首宗AI算力中心BOO案預計投資約430億元,政策要求一定比例對外開放,並以公益算力供政府調配。若設施只服務關係企業或單一客戶,公共建設的正當性就會減弱。免稅換取多少可使用算力、服務哪些研究或公共任務,應在個案契約明確量化。
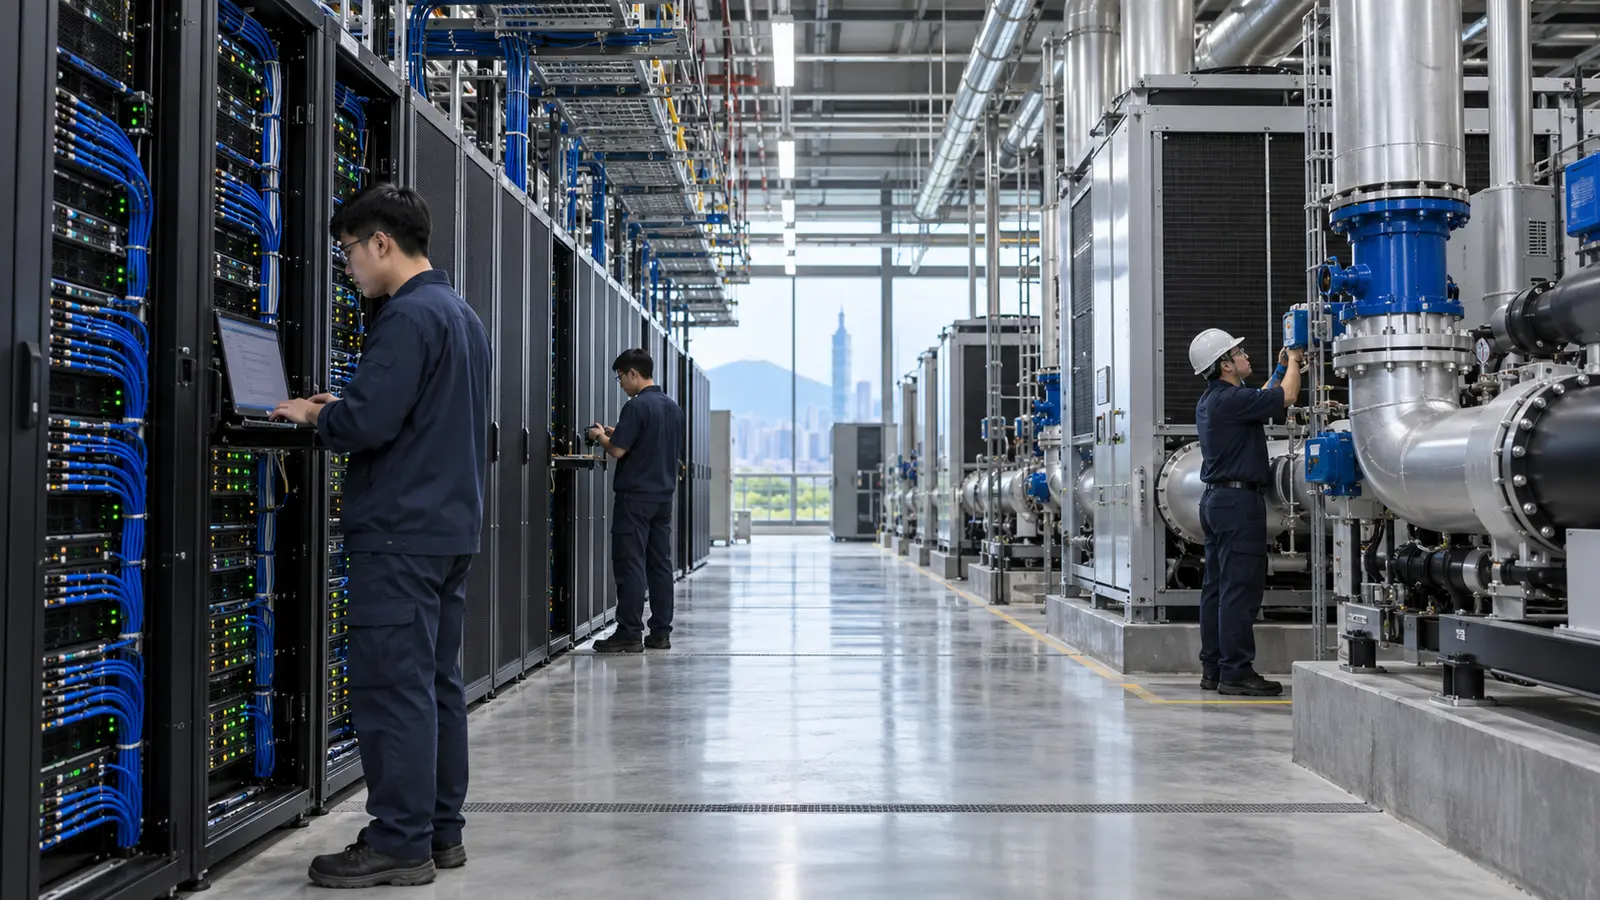
AI算力中心的成本不只在伺服器。高階晶片、電力、冷卻、水資源、土地、備援網路與資安都會影響投資。租稅優惠能降低前期負擔,卻可能把部分成本轉由公共財政吸收;政府應公布預估稅式支出,讓社會比較免稅金額與新增算力、就業及技術外溢是否相稱。
電力與用水是審查不可忽略的條件。大型算力中心長時間高負載運轉,若用電成長由電網與其他用戶承擔,卻沒有能源效率、再生能源或需量管理要求,公共利益會被成本轉嫁抵銷。促參契約應列出能源使用效率、用水循環、尖峰調度與擴充條件,並公開可比較指標。
草案規定,民間機構從核准參與重大公共建設年度起,到免稅期間最後一年,每年辦理營所稅結算申報時都要填報課稅所得計算表並檢附資料。未按通知補正者,稅捐機關可依查得資料核定。這項申報機制能否阻止企業把非公建業務所得混入免稅範圍,取決於帳務分離與查核能力。
政策也需避免優惠只集中在少數大型企業。中小企業、學校與新創更可能缺乏高階算力,若公益或對外服務價格仍高到無法使用,增加供給不必然改善取得機會。政府可要求案件公開服務價格、排隊規則、可用率與中斷紀錄,並讓公共算力配置有透明申請與成果回報。
資安與資料主權同樣是基礎設施的一部分。算力中心可能處理政府、醫療、金融或研發資料,營運商的供應鏈、維運權限與跨境傳輸都需可稽核。取得免稅資格不代表可以降低安全標準;重大事故、長期停機或未履行公共服務時,契約應有改善、追回優惠或終止機制。
免稅期間如何起算也會影響實際優惠。草案要求從經核准參與重大公共建設年度起,到最後免稅年度都要申報,企業必須把建置期、開始營運與產生所得的時間分開。若設備分期擴充或同一園區有多種業務,稅捐機關更需要一致的成本與收入分攤規則。
AI產業需要算力,但把算力中心列為重大公建的關鍵不是名稱,而是可驗證的公共回饋。投資門檻、15 PetaFLOPS規模、對外開放、能源效率、資安與公益算力都要落入契約及年度報告。只有讓稅式支出與可使用的公共能力對得上,5年免稅才不是單純補貼資本密集企業。