勞動基金前9月賺2.44兆元、收益率30.73% 為何不等於每名勞工都拿13萬元
勞動基金9月單月收益1178億元,前9月總收益2兆4405億元;新制勞退個人專戶分配仍依本金、提繳時間與實際分配規則計算。
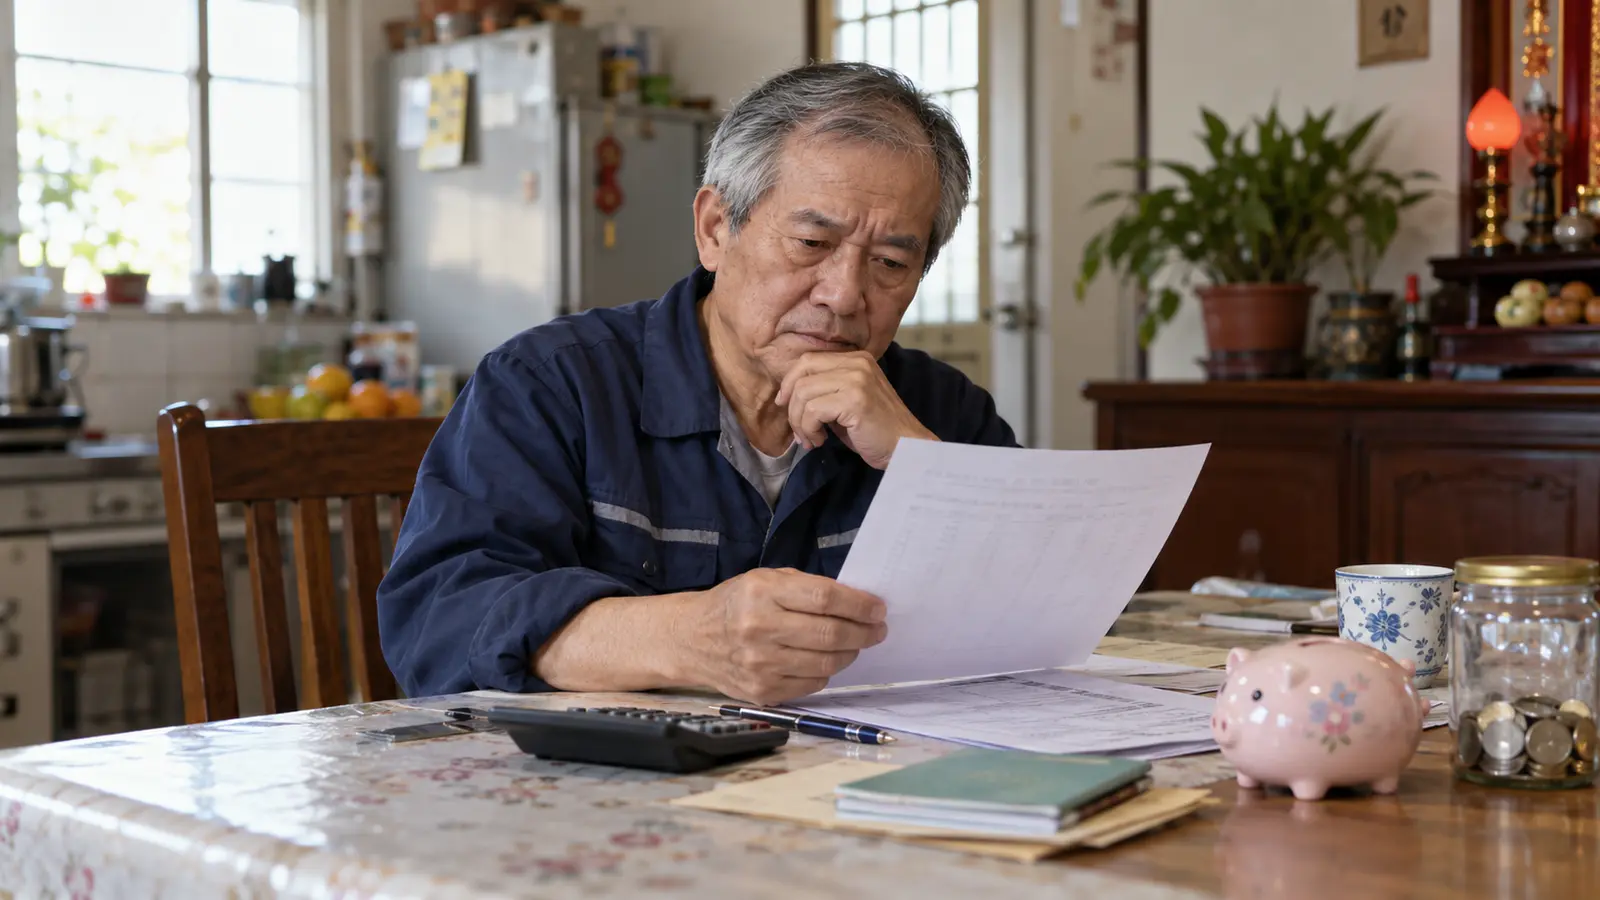
勞動部勞動基金運用局11月2日公布最新績效,整體勞動基金截至9月底規模為9兆2109億元,前9月收益2兆4405億元,收益率30.73%;9月單月收益1178億元。數字刷新市場關注,但網路流傳以總收益除以帳戶數、宣稱每名勞工「平均可拿13萬元」,只能當粗略算術,不能當成個人專戶實際入帳金額。
勞動基金不是一個所有人平均分配的共同帳戶。整體數據涵蓋新制勞退、舊制勞退、勞保、就保、職災保險及積欠工資墊償等不同基金,各自有不同財源、負債與給付用途。前9月2.44兆元是多個基金合計的投資收益,不能全部直接分到新制勞退個人專戶。
新制勞退基金規模為6兆622億元,收益率30.43%;舊制勞退基金規模1兆2117億元,收益率44.16%;勞保基金規模1兆6812億元,收益率27.14%。不同基金投資期間與現金流不同,收益率不能只用單月或單年比較優劣,更不能把舊制、勞保與新制收益混為一筆個人紅利。
新制勞退個人專戶的收益分配,會依帳戶本金及參與基金運用的時間計算。持續提繳多年、薪資較高或自願提繳者,本金通常較大;剛就業、曾中斷工作或提繳工資較低者,本金較少。即使基金整體報酬相同,每個帳戶分配結果仍會有明顯差距。
30.73%的前9月收益率也不等於全年保證報酬。基金持有國內外股票、債券與另類資產,市場價格每天變動,已實現與未實現損益都會影響統計。年底前若股債市場回檔,全年數字可能下降;若行情續強,也可能增加。退休金投資必須看長期風險調整後報酬,而不是把九個月高點當成固定利息。
依法,新制勞退有不低於當地銀行兩年期定期存款利率計算的最低保證收益,差額由國庫補足;這項保證是在勞工請領時依規則計算,不代表每年都把當年度市場獲利全數現金發放。專戶收益會累積在帳戶中,勞工可透過勞保局管道查詢,實際請領仍受退休與法定條件限制。
高報酬同時放大資產配置的公共責任。基金規模超過9兆元,市場波動一個百分點就可能對帳面造成巨大影響。運用局應持續公開資產配置、委外管理、風險控管與長期績效,並說明高收益來自哪些市場,而不是只在上漲時用單一總額營造人人獲利的印象。
勞工真正關心的不只投資績效,也包括勞保財務與退休所得能否穩定。勞保基金收益增加能改善當期資產,但人口結構、保費收入與給付支出仍決定長期平衡。短期投資大賺不能替代制度改革,也不能被誤解成勞保財務缺口已經消失。
查詢個人專戶時還要分清「累計提繳本金」「累計收益」與「當年度分配」三個欄位。雇主每月提繳、勞工自願提繳與市場收益來源不同,離職也不會讓專戶消失。若媒體只引用平均值,勞工可直接以勞保局專戶資料為準,避免把全體基金績效誤當成已可領取的現金。
這份成績單的正確讀法,是基金在前9月市場中取得高額收益,為退休資產增加緩衝;個人能分到多少,必須回到所屬制度、專戶本金、提繳時間與年底分配結果。把2.44兆元換算成整齊的每人金額很吸睛,卻遮蔽了不同世代、薪資與工作年資之間真正存在的差異。